
給与明細「課税支給額」と「課税対象額」の違い|計算例つき【2026年版】
給与明細を確認していると、「課税支給額」と「課税対象額」という似た言葉が出てきます。どちらも所得税や源泉徴収に関係する金額ですが、意味は同じではありません。給与計算担当者がこの2つを混同すると、所得税の控除額がズレたり、年末調整で修正が必要になったり、従業員から「手取りが違うのでは」と問い合わせを受ける原因になります。
結論からいうと、課税支給額は「所得税の対象になる支給額の合計」、課税対象額は「課税支給額から社会保険料等を差し引いた、源泉所得税を求めるための金額」です。
この記事では、3分以内に返信することで選ばれているみらいパートナーズの給与計算代行のプロが、給与明細上での見方、計算式、月給30万円の具体例、賞与・中途入社・退職時の注意点、よくあるミスまで実務目線で整理します。
課税支給額と課税対象額の違いを一言でいうと?
まずは両者の違いを大づかみで押さえましょう。この章では、課税支給額と課税対象額がそれぞれ何を指しているのか、ひと言で言える定義として整理します。
- 課税支給額は「税金がかかる支給項目の合計」
- 課税対象額は「源泉所得税を確認するための基準額」
一つ一つ解説します。
課税支給額は「税金がかかる支給項目の合計」
課税支給額とは、給与明細の支給項目のうち、所得税の対象になる金額を合計したものです。基本給、残業手当、役職手当、資格手当、住宅手当などは、原則として課税対象の給与に含まれます。
一方で、一定の非課税限度額内で支給される通勤手当や、会社の業務に必要な立替経費の精算などは、給与として課税する金額には含めません。
たとえば、基本給250,000円、残業手当30,000円、役職手当10,000円、非課税通勤手当10,000円の社員がいた場合、総支給額は300,000円です。しかし、通勤手当10,000円が非課税であれば、課税支給額は290,000円になります。給与明細の「総支給額」と「課税支給額」が一致しないのは、このように非課税項目が含まれているためです。
課税対象額は「源泉所得税を確認するための基準額」
課税対象額は、課税支給額から社会保険料等を差し引いた後の金額です。毎月の源泉所得税は、単純に総支給額や課税支給額だけを見て決まるわけではありません。給与から控除される健康保険料、厚生年金保険料、介護保険料、雇用保険料などを差し引いた後の金額をもとに、源泉徴収税額表で税額を確認します。
令和8年分の源泉徴収税額表でも、月額表は「その月の社会保険料等控除後の給与等の金額」を基準に確認します。つまり、給与計算の実務では「課税支給額を出す」「社会保険料等を控除する」「控除後の金額を税額表に当てはめる」という順番で考える必要があります。
課税支給額と課税対象額はつながっていますが、同じ金額ではない点を押さえておきましょう。
比較表と計算式で整理|課税支給額と課税対象額の関係
概要を押さえたところで、両者の違いをより具体的に見ていきます。この章では、6つの観点での比較表、給与明細での見方、そして計算式の順序まで、実務でそのまま使える形で整理します。
- 比較表で見る5つの違い
- 給与明細で見るときの注意点
- 計算式で順序を理解する
それぞれご紹介していきます。
比較表で見る5つの違い
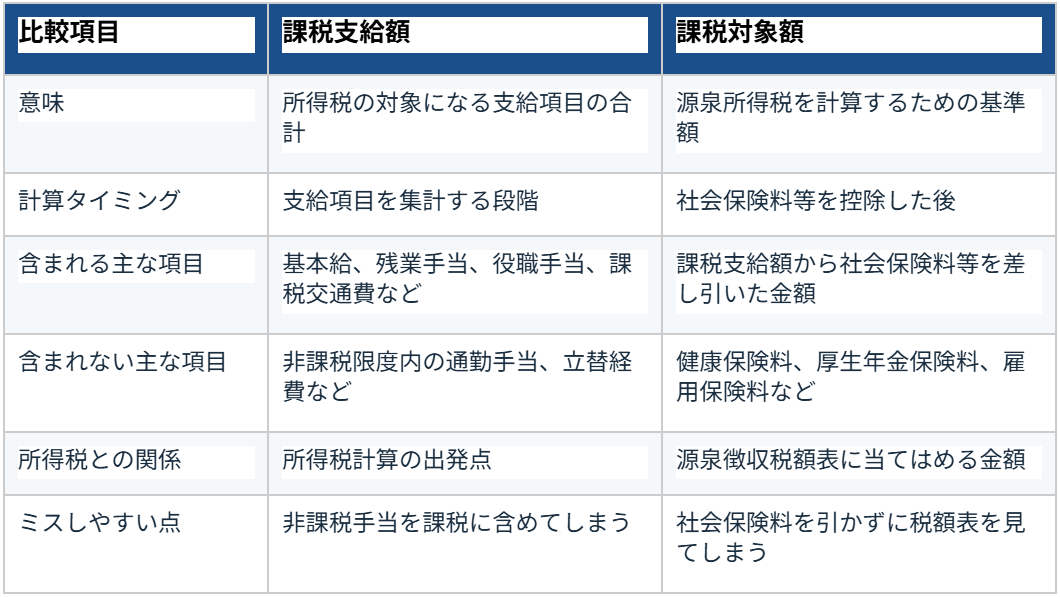
課税支給額と課税対象額は、どちらも給与明細や源泉徴収に関係するため、名称だけでは判断しにくい項目です。特に給与計算システムによっては、「税対象額」「所得税対象額」「課税対象支給額」など似た表示名が使われることがあります。
大切なのは、項目名ではなく「どの金額を足して、どの金額を引いた後なのか」を確認することです。
給与明細で見るときの注意点
給与明細を見るときは、「支給欄」「控除欄」「差引支給額」の順番で確認すると整理しやすくなります。支給欄には、基本給や手当など会社から支払われる金額が並びます。そのうち課税されるものを合計したものが課税支給額です。次に控除欄では、健康保険料、厚生年金保険料、雇用保険料、所得税、住民税などが表示されます。このうち所得税を計算する前に差し引くのは、主に社会保険料等です。
注意したいのは、住民税は源泉所得税の計算前に差し引く金額ではないことです。住民税は前年の所得に基づいて決定され、給与から特別徴収されるものです。そのため、給与明細上では同じ控除欄にあっても、所得税計算のための課税対象額を求める段階では、社会保険料等と住民税を分けて考える必要があります。
計算式で順序を理解する
課税支給額は、課税対象となる支給項目を足し合わせて求めます。具体的には、基本給、残業手当、深夜手当、役職手当、資格手当、住宅手当、皆勤手当などが含まれます。一方で通勤手当には非課税限度額があります。公共交通機関を利用する場合、自動車や自転車など交通用具を使う場合で取り扱いが変わります。
課税支給額 = 基本給 + 課税手当 + 残業手当 + その他の課税支給額
総支給額 = 課税支給額 + 非課税手当
課税対象額は、課税支給額から社会保険料等を差し引いて求めます。ここでいう社会保険料等には、健康保険料、厚生年金保険料、介護保険料、雇用保険料などが含まれます。源泉所得税は、社会保険料等を控除した後の金額をもとに確認します。
課税対象額 = 課税支給額 - 社会保険料等
源泉所得税 = 課税対象額を源泉徴収税額表に当てはめて確認
月給30万円でシミュレーション|所得税はどの金額で決まる?
計算式だけでは抽象的に感じる方のために、ここからは具体的な数字で確認します。この章では、月給30万円の社員を例に、総支給額から課税支給額・課税対象額・源泉所得税までの流れを実際にシミュレーションします。
- 基本給・手当・社会保険料を入れた計算例
- 通勤手当を間違えた場合の影響
一つ一つご紹介していきます。
基本給・手当・社会保険料を入れた計算例
月給30万円の社員を例に、課税支給額と課税対象額の違いを見てみましょう。
基本給250,000円、残業手当30,000円、役職手当10,000円、非課税通勤手当10,000円とします。この場合、総支給額は300,000円です。ただし、通勤手当10,000円が非課税限度内であれば、所得税の対象には含めません。そのため、課税支給額は290,000円になります。
次に、社会保険料等を控除します。仮に健康保険料、厚生年金保険料、雇用保険料の合計が43,500円だとすると、課税対象額は246,500円です。毎月の源泉所得税は、この246,500円を基準に源泉徴収税額表で確認します。
つまり、300,000円でも290,000円でもなく、社会保険料等を差し引いた後の246,500円が所得税確認の出発点になります。
総支給額300,000円 - 非課税通勤手当10,000円 = 課税支給額290,000円
課税支給額290,000円 - 社会保険料等43,500円 = 課税対象額246,500円
通勤手当を間違えた場合の影響
同じ月給30万円でも、通勤手当の扱いを間違えると課税支給額が変わります。
たとえば本来は非課税で処理すべき通勤手当10,000円を、誤って課税支給額に含めてしまった場合、課税支給額は290,000円ではなく300,000円になります。その結果、社会保険料等を差し引いた後の課税対象額も10,000円大きくなり、源泉所得税を多く控除してしまう可能性があります。
月単位では数百円から千円程度の差に見えることもあります。しかし、従業員30名で同じミスが12か月続けば、課税支給額ベースで年間3,600,000円分のズレになります。
年末調整で精算できる場合もありますが、従業員への説明、明細の修正、源泉徴収票の確認など、担当者の負担は大きくなります。通勤手当は「毎月同じだから大丈夫」と思いやすい項目ですが、実務上は非常にミスが起きやすい項目です。
賞与・中途入社・退職時に間違いやすい実務ポイント
毎月の給与計算とは別に、特殊なタイミングでミスが集中する場面があります。この章では、賞与計算・中途入社・退職時という3つのシーンで起きやすい間違いと、その防ぎ方を解説します。
- 賞与計算では「前月給与」と社会保険料に注意
- 中途入社・退職時は控除月のズレが起きやすい
一つ一つご紹介していきます。
賞与計算では「前月給与」と社会保険料に注意
賞与は、毎月給与と同じ感覚で計算するとミスが起きやすい項目です。賞与にも所得税はかかりますが、毎月給与の月額表をそのまま当てはめるわけではありません。賞与から社会保険料等を控除したうえで、前月給与や扶養親族等の人数をもとに源泉徴収税率を確認します。賞与支給月に休職、復職、入社、退職が重なると、前月給与の有無や社会保険料の控除有無の判断が複雑になります。
たとえば賞与300,000円を支給する場合、標準賞与額をもとに健康保険料・厚生年金保険料を計算し、雇用保険料も控除します。その後、賞与に対する源泉所得税を計算します。毎月給与と異なり、賞与では「どの税額表を見るか」「前月給与があるか」「扶養親族等の人数は最新か」を確認する必要があります。給与計算ソフトを使っていても、賞与計算の設定が正しくなければ自動計算結果も誤ります。
中途入社・退職時は控除月のズレが起きやすい
中途入社や退職時は、社会保険料の控除タイミングが給与計算のズレにつながりやすくなります。入社月の社会保険料をいつから控除するか、退職月の保険料を控除するかは、資格取得日・資格喪失日・会社の給与締め日と支給日の関係によって確認が必要です。特に月末退職の場合、資格喪失日は翌月1日となるため、退職月分の社会保険料が発生します。
課税対象額は社会保険料等を控除した後の金額で決まるため、社会保険料の控除月を誤ると源泉所得税にも影響します。さらに退職時には、住民税の一括徴収、未払い残業代、退職月の日割り給与、最終給与での控除調整なども重なります。中途入社・退職者は通常の月次給与と同じチェックだけでは不足するため、別の確認リストを用意しておくと安全です。
給与計算でよくあるミスと金額への影響
ミスは小さく見えても、人数と月数が積み重なると経営への影響が大きくなります。この章では、給与計算の現場で頻繁に目にする2大ミスと、その金額インパクトを具体的な数字で確認します。
- 非課税手当を課税扱いにしてしまうミス
- 社会保険料控除前の金額で所得税を計算するミス
それぞれご紹介していきます。
非課税手当を課税扱いにしてしまうミス
よくあるミスの1つが、非課税手当を課税支給額に含めてしまうことです。典型例は通勤手当です。通勤手当には非課税限度額がありますが、給与計算システム上で手当区分を「課税」に設定していると、毎月自動的に課税支給額へ含まれてしまいます。新しい従業員を登録したときや、通勤経路が変わったとき、マイカー通勤から公共交通機関に変わったときなどに起きやすいミスです。
たとえば、従業員50名に毎月8,000円の非課税通勤手当を支給している会社で、全員分を課税扱いにしていた場合、毎月400,000円、年間4,800,000円分の課税支給額が過大になります。所得税額そのもののズレだけでなく、年末調整、源泉徴収票、従業員からの問い合わせ対応にも影響します。給与計算では、1名あたりのズレが小さくても、人数と月数が増えるほど影響が大きくなります。
社会保険料控除前の金額で所得税を計算するミス
もう1つ注意したいのが、課税支給額をそのまま源泉徴収税額表に当てはめてしまうミスです。所得税を確認するときは、課税支給額から社会保険料等を控除した後の金額を見る必要があります。月給30万円の例でいえば、課税支給額290,000円ではなく、社会保険料等43,500円を差し引いた246,500円を基準にします。
このミスは、手計算やExcel管理で起きやすいだけでなく、給与計算ソフトを導入していても、手当や控除項目の設定が誤っていると発生します。また、社会保険料率の変更、標準報酬月額の改定、40歳到達による介護保険料の開始など、年の途中で控除額が変わるタイミングにも注意が必要です。所得税の金額だけを見て「合っているか」を判断するのではなく、税額表に当てはめる前の基準額が正しいかを確認しましょう。
比較表と計算式で整理|課税支給額と課税対象額の関係実務チェックリスト
ミスを防ぐ最も確実な方法は、毎月同じ順番で確認する仕組みづくりです。この章では、給与計算前に見るべき項目と、給与計算システムで確認すべき設定をチェックリスト形式でまとめます。
- 給与計算前に見るべき項目
- 給与計算システムで確認すべき設定
上からお伝えしていきます。
給与計算前に見るべき項目
給与計算のミスを防ぐには、毎月同じ順番で確認することが大切です。まず、基本給や手当が最新の人事情報と一致しているかを確認します。次に、通勤手当、立替精算、出張旅費など、課税・非課税の判定が必要な項目を分けます。そのうえで、社会保険料等の控除額が当月の標準報酬月額や料率に基づいているかを確認します。
特に注意したいのは、昇給・降給、入退社、休職・復職、扶養人数の変更、40歳到達、70歳到達、賞与支給月です。これらのタイミングでは、普段と同じチェックだけでは漏れが出やすくなります。給与計算担当者が1名で対応している会社では、確認項目をチェックリスト化し、月次ルーティンとして残すことが属人化防止にもつながります。
- 基本給・手当が最新の人事情報と一致している
- 通勤手当の課税・非課税区分を確認している
- 課税支給額と総支給額を混同していない
- 社会保険料等を控除した後の金額で源泉所得税を確認している
- 扶養親族等の人数が最新の申告内容と一致している
- 賞与・中途入社・退職者を通常給与と同じ処理にしていない
- 給与計算システムの手当区分・控除区分を確認している
給与計算システムで確認すべき設定
給与計算システムを使っている場合でも、設定が誤っていれば自動計算の結果も誤ります。特に確認すべきなのは、手当ごとの課税区分、社会保険対象区分、雇用保険対象区分、所得税計算対象区分です。新しい手当を追加したときに、初期設定のまま運用してしまうと、数か月後に課税支給額や課税対象額のズレとして表面化します。
また、給与計算システムを切り替えた直後は、過去データの移行内容にも注意が必要です。従業員情報、扶養情報、標準報酬月額、住民税額、通勤手当の非課税設定などが正しく引き継がれているかを確認しましょう。1名分だけではなく、正社員、パート、役員、休職者、退職予定者など複数パターンでテスト計算することが重要です。
給与計算ミスを防ぐために、代行サービスを使う判断基準
社内の体制だけでは限界を感じている方に向けて、外部委託という選択肢を整理します。この章では、社内で給与計算を抱え続けるリスクと、給与計算代行サービスで何ができるのかを、判断基準とともに紹介します。
- 社内で抱え続けるリスク
- みらいパートナーズでできること
重要な点ですので、しっかりご説明していきます。
社内で抱え続けるリスク
給与計算は、毎月必ず発生する業務でありながら、ミスが許されにくい領域です。給与明細の金額が違えば、従業員の生活に直接影響します。さらに、源泉徴収、社会保険料、住民税、年末調整、賞与計算、退職者対応など、確認すべき範囲は広く、法改正や料率変更にも対応しなければなりません。中小企業では、総務や経理の担当者が他業務と兼任していることも多く、締め日前後に負担が集中しやすいのが実情です。
特に、給与計算担当者が1名しかいない会社では、属人化リスクが大きくなります。担当者が休職・退職した場合、計算ルールや過去の判断が引き継がれず、毎月の給与計算が不安定になる可能性があります。給与計算代行は、単に作業を外注するだけではなく、ミスを防ぐ体制を外部に持つという意味でも検討する価値があります。
みらいパートナーズでできること
株式会社みらいパートナーズの「スピード給与計算アウトソーシング」は、過去3万人超の対応実績、導入279社の実績を持つ給与計算代行サービスです。業界最速クラスの3分レスポンス、最短1ヶ月での導入、DX認定企業としての運用体制、チーム体制による属人化リスクの低減が特徴です。また、他社からの切り替え継続率100%という実績もあり、現在の代行会社や社内運用に不安がある企業にも向いています。
料金は、基本料金月50,000円+1名1,200円が目安です。賞与計算は1回15,000円+1名400円、年末調整は25,000円+1名2,400円、住民税対応は18,000円+1名300円が参考料金です。たとえば従業員25名の場合、月額80,000円が目安になります。給与計算の正確性だけでなく、社内担当者の確認工数や心理的負担を減らしたい場合は、自社人数で月額料金を確認してみると判断しやすくなります。
数々の会社が給与計算に悩まされているのを見てきました。ただの営業か、と思われた方もいらっしゃるかもしれませんが、給与代行などの”法的なルールは決まっている”が”絶対にミスは許されない”業務は、専門の会社にアウトソーシングした方が良いと、みらいパートナーズは真に感じています。

給与計算のよくある質問
最後に、給与計算担当者からよく寄せられる質問を10個ピックアップして回答します。実務で迷ったときの早見表としてご活用ください。
Q1. 給与計算ソフトに「課税通勤費」という項目があります。これは何ですか?
「課税通勤費」とは、通勤手当のうち非課税限度額を超えた部分を指します。たとえば月18万円の通勤手当を支給している場合、非課税限度額15万円を超える3万円が「課税通勤費」となり、課税支給額に加算されます。新幹線通勤や遠距離通勤の社員がいる場合、この項目を見落とすと所得税の過少徴収につながるため要注意です。
Q2. 給与計算ソフトを使っているのに、課税対象額がズレるのはなぜですか?
多くの場合、手当区分の設定ミスが原因です。新規追加した手当を「課税」「非課税」「社会保険対象」「雇用保険対象」「所得税対象」のどれに該当させるか、初期設定の段階で正しく登録していないと、自動計算でも誤った結果が出ます。新しい手当を追加した月は、必ず1名分をテスト計算で手検算と突き合わせることをおすすめします。
Q3. 役員報酬の課税支給額・課税対象額の考え方は社員と同じですか?
基本的な考え方は同じですが、役員には雇用保険が適用されないため、課税対象額の計算で雇用保険料を控除しません。また、定期同額給与・事前確定届出給与など役員報酬には独自の税務ルールがあり、税務調査でも論点になりやすい部分です。役員給与の処理は社員給与と分けて、税理士と連携することを強く推奨します。
Q4. 「日割り計算」した月の課税支給額・課税対象額はどう計算する?
入退社月の日割り給与でも、課税支給額の考え方自体は同じです。日割り計算した基本給・手当を集計し、非課税手当を除いた金額が課税支給額です。ただし、社会保険料は日割りせず標準報酬月額に基づくため、課税対象額の計算では「日割り給与から、丸々の社会保険料を引く」形になります。結果として、見た目以上に課税対象額が小さくなる、または納付すべき所得税がほぼゼロになるケースもあります。
Q5. 課税支給額や課税対象額の年間合計はどこで確認できますか?
源泉徴収票の「支払金額」欄が、年間の課税支給額(厳密には総支給額から非課税分を除いた金額)に相当します。給与計算ソフトでは、年次集計レポートや源泉徴収簿で月別・年間累計を確認可能です。年末調整で過不足が出た場合、月次の課税支給額・課税対象額の累計を時系列で見直すと、原因特定の手がかりになります。
Q6. 給与計算ミスが発覚したら、いつまでに修正すべき?
同じ年度内であれば、年末調整で精算可能なケースが多いです。ただし、影響額が1人あたり数万円を超える場合や、複数年にまたがる場合は、源泉徴収税額の修正申告(誤納額還付請求書・誤納額充当の申請)が必要になることもあります。発覚した時点で速やかに、税理士または給与計算代行業者に相談するのが安全です。放置すると延滞税・加算税のリスクが高まります。
Q7. 賞与の社会保険料を「標準賞与額の上限」で頭打ちにする扱いを忘れがちです
健康保険料・介護保険料の標準賞与額には年度累計573万円、厚生年金保険料には1回あたり150万円という上限があります。高額賞与を支給する場合、この上限を超えた分には社会保険料がかかりません。経営層・役員クラスの賞与で見落としやすい点で、超過分まで社保を控除すると課税対象額が過小になり、源泉所得税の徴収不足が発生します。
Q8. 給与計算代行を使っていても、社内で確認すべきことは何ですか?
代行業者に丸投げではなく、社内側でも以下は確認しましょう。①勤怠データの正確性(残業時間・有給消化など)、②人事情報の最新性(昇給・降給・扶養変更・住所変更など)、③支払総額の予算妥当性、④異常値(前月比で大きく変動している社員)の有無。代行業者は計算は正確に行いますが、元データの誤りまでは検知できません。月次の確認タイミングをルーティン化することで、ミスの早期発見につながります。
Q9. 賞与・年末調整・住民税対応も含めた、給与計算代行の年間総コストはどれくらい?
みらいパートナーズの場合、25名規模で月額80,000円(基本料金50,000円+1名1,200円×25人)が目安です。これに賞与(年2回)約30,000円、年末調整85,000円、住民税対応24,000円が加わり、年間総額は約110万円となります。社内担当者の人件費(年間労働時間×時給)と比較すると判断材料になります。詳細は料金シミュレーターでご確認ください。
Q10. 給与計算代行に切り替える際、過去データはどこまで引き継ぐ必要がありますか?
通常、以下の引き継ぎが必要です。①従業員マスタ(基本給・各種手当・社会保険等級・扶養情報)、②過去12ヶ月の給与データ(月別総支給額・課税支給額・控除額)、③源泉徴収簿の年間累計、④住民税通知書、⑤就業規則・賃金規程。みらいパートナーズでは、複雑な引き継ぎは不要で、お客様のやり方に沿って最短1ヶ月で導入できる体制を整えています。
株式会社みらいパートナーズ
公式サイト: https://www.mirai-ps.com/
給与計算代行サービス: https://www.mirai-ps.com/payroll/
料金シミュレーター: https://www.mirai-ps.com/payroll-simulator/
お問い合わせ: 0120-778-781(平日 9:00-17:00)
「スピード給与計算アウトソーシング」は、導入279社・過去3万人超の対応実績を持つ給与計算代行サービスとして、業界最速クラス3分レスポンス、最短1ヶ月導入、DX認定企業としての運用体制で、中小企業の給与計算課題を解決しています。
給与支払報告書とはどんな書類?提出期限もわかりやすく解説!

給与支払報告書は、毎年1月頃に作成・提出する必要があります。
今回は、給与支払報告書を初めて提出する担当者の方に向けて、書類の説明や提出期限についてご紹介します。
給与支払報告書を正しく提出するために、ぜひ最後までご覧ください。
https://www.logix-service.com/column/year-end-adjustment-miss/
給与支払報告書とは?
給与支払報告書とは、事業者が従業員に支払った給与の金額について、従業員が居住する各市区町村に報告するための書類です。
そして市区町村は、給与支払報告書の内容をもとに、従業員の住民税額を決定します。
給与支払報告書の2つの書類
給与支払報告書は、「個人別明細書」と「総括表」という2つの書類があります。
①個人別明細書
給与の支払いを受ける従業員の個人情報を記載します。
記載内容は、源泉徴収票とほぼ同じです。
例えば、従業員の氏名や住所、生年月日、個人番号、給与額、保険料の控除額などが挙げられます。
②総括表
個人別明細書をまとめる表紙のような役割を持ちます。
・何人分の個人別明細を提出するか
・退職した人の有無
などを記載し、従業員が居住する市区町村へ提出します。
そのため、従業員が居住する市区町村の数だけ作成する必要があります。
給与支払報告書と源泉徴収票の違い
給与支払報告書のうち、個人別明細書は源泉徴収票とほぼ同じ内容を記載します。
それぞれの違いは目的と提出先です。
個人別明細書は「住民税を計算する」ために「従業員が居住する市区町村」に提出します。
一方、源泉徴収票は「給与額や源泉徴収した所得税額を証明する」ために「税務署」に提出します。
給与支払報告書の対象者
給与支払報告書を提出する対象者となるのは、前年1月1日〜12月31日に給与を支払った従業員です。
・年の途中で退職した人
・12月に1度だけ給与を支払った人
についても提出する対象者となります。
ただし、前年中に退職した人で給与の支払額が30万円以内の場合は、個人別明細書を提出する義務が免除されます。
給与支払報告書の提出期限
給与支払報告書の提出期限は、例年1月31日です。
ただし、1月31日が土日祝日の場合は、翌平日が提出期限となります。
また、在職者の給与支払報告書を提出する場合は、提出する年の1月1日時点で住んでいる市区町村に提出します。
一方、退職者は、退職日時点で住んでいた自治体に提出することになります。
事業所のみではなく、個人事業主であっても、給与の支払いをした場合は提出が必要になるので注意しましょう。
まとめ
給与支払報告書とは、事業者が従業員に支払った給与の金額を各市区町村に報告するための書類です。
源泉徴収票の内容と似ていますが、目的と提出先が違うため注意しましょう。
給与支払報告書の作成でお困りの方は、ロジックスサービスへお気軽にご相談ください!
【最新版】最低賃金引き上げ!企業が取り組むこと、注意点とは?

2023年10月から、全国で最低賃金の大幅な引き上げが実施されました。
企業としては、10月からの最低賃金引き上げに向けて、最低賃金を下回らないかなどを確認する必要があります。
今回は、最低賃金の引き上げに向けて企業が取り組むべきことや、注意点などについてご紹介します。
https://www.logix-service.com/column/minimum-wage-up/
企業が取り組むべきこと
最低賃金の引き上げに向けて、企業は下記のことを取り組む必要があります。
①都道府県別の最低賃金を確認し、従業員の賃金が最低賃金を下回らないかを確認する。
②最低賃金を下回る場合は、賃金を改定する。
③従業員との労働契約を見直す。
(雇用契約書、就業規則、賃金規程など、最低賃金を下回る賃金が記載されている場合は変更する。)
最低賃金の計算方法については、下記をご覧ください。
https://www.logix-service.com/column/minimum-wage/
最低賃金の引き上げで注意すること
①最低賃金の発効日
企業の対応としては、新しい最低賃金の発効日に勤務した分から、最低賃金を下回る場合に引き上げる必要があります。
給与計算の締日が、新たな最低賃金の発効日の前日でなければ、給与計算期間の途中に変更となります。
計算が複雑となって手間がかかり、間違えやすくなるのでしっかりと確認しましょう。
②研修・試用期間中の時給
研修・試用期間中の従業員については、基本給-50円などと定めている企業もあるかと思います。
この場合は注意が必要で、研修・試用期間中であっても最低賃金を下回ると労働基準法違反となります。
基本給だけでなく、研修・試用期間中についても最低賃金割れをしていないか確認しましょう。
③求人募集に記載する賃金
求人募集についても、最低賃金を下回る記載はできません。
募集開始時点で最低賃金を下回っていなくても、途中で改定後の最低賃金が適用される場合は、開始時から改定後の賃金で募集しなければなりません。
また、最低賃金の発効日は都道府県ごとに定められています。
自社の募集エリアの発効日もあわせて確認しましょう。
今後も最低賃金の改定に対応するためには?
最低賃金は毎年改定されており、今後も継続した引き上げが予想されます。
今後も最低賃金の改定に対応するため、下記のことに取り組むことをおすすめします。
①勤怠管理システムを導入するなど、従業員の労働時間をより正確に管理する。
②業務内容の改善による業務の効率化やアウトソーシングの活用を通じて、労働時間の短縮・残業代の抑制を進める。
まとめ
2023年10月から、最低賃金の大幅な引き上げが実施されます。
企業側の注意点としては、従業員が最低賃金を下回らないようにする必要があります。
今後も最低賃金の改定に対応するため、業務内容の改善による業務の効率化やアウトソーシングの活用もおすすめします。
欠勤控除の計算方法は?注意点も解説!
欠勤や遅刻・早退をした場合、給与計算では欠勤控除を行います。
しかし、欠勤控除には法令による規定がありません。給与計算の際に「どのような計算方法になるのか?」と疑問に思う方もいるでしょう。
そこで今回は、従業員が欠勤したときの計算方法について、詳しく解説します。
欠勤控除を正しく理解し、ミスのない計算をしましょう。
https://www.logix-service.com/column/payslip_-salary_191108/
欠勤控除の考え方
欠勤控除の考え方には、「ノーワーク・ノーペイの原則」があります。
これは、「労働していない分の給与は発生しない」というものです。
欠勤や早退などの理由で予定時間を働かなかった従業員は、この原則の対象になります。
そのため、企業は月給・日給などの賃金を支払う必要がありません。
欠勤控除の計算方法
欠勤時
月給÷月の所定労働日数×欠勤日数
【例】月給:20万円、月の所定労働日数:20日、欠勤日数:2日の場合
「20万円÷20日×2日=2万円」の計算式が成り立ちます。
遅刻や早退時
月給÷月の所定労働時間×欠勤時間
【例】月給:20万円、月の所定労働時間:160時間、1時間遅刻した場合
「20万円÷160時間×1時間=1,250円」の計算式が成り立ちます。
欠勤控除を適用しないケース
有給休暇の取得
通常の出勤日に有給休暇を使用した場合は、欠勤控除の対象になりません。
企業は就業規則などに基づいて、所定の賃金を支払います。
会社都合による休業
会社都合で出勤日を休業とした場合は、欠勤控除の対象になりません。
会社側は、「休業手当」として平均賃金の60%以上を支払う必要があります。
ただし、自然災害などによる休業の場合は、賃金を支払う必要はありません。
欠勤控除の注意点
欠勤控除を就業規則に明記する
欠勤控除は法律による定めがありません。
だからこそ、欠勤控除について就業規則に明記する必要があります。
給与計算に関する決まりがないと、従業員の欠勤控除が発生したとき「知らないうちに差し引かれた」などのトラブルを招きかねないからです。
従業員全員がわかるようにルールを決め、周知しましょう。
最低賃金を下回らない
欠勤控除の計算では、控除後の賃金が最低賃金を下回らないよう気をつけましょう。
特に注意すべきなのは、「数日だけ出勤し、残りは欠勤した」場合に時給換算で最低賃金を下回る可能性があることです。
このケースに対処するため、給与計算を欠勤日数ではなく、出勤日数で行うことを就業規則にも明記しておきましょう。
残業代の扱いを明確にする
「みなし残業」について就業規則に定めていれば、みなし残業分を欠勤した際に控除できます。
しかし、控除後のみなし残業代が何時間分になるのかを計算し、その月の残業時間と比べてみなし残業分を超えているかの確認が必要です。
控除後のみなし残業代の分を超えていた場合は、超過分の支払いが発生するため取り扱いが複雑になります。
そのため、みなし残業代を控除の対象にしない企業が多いです。
税金の扱い
欠勤控除額は非課税となります。
課税合計額を計算するには、総支給額から欠勤控除額を差し引きます。
そのため、欠勤分の税金額は低くなります。
端数処理
欠勤分より多くの時間を控除するのは違反です。
月給制の従業員について、欠勤控除では基本的に端数を切り捨てます。
端数を切り上げすると、労働した分も控除してしまう可能性があるからです。
まとめ
欠勤控除の考え方には、ノーワーク・ノーペイの原則があり、欠勤や遅刻・早退などが給与から差し引かれます。
しかし、有給休暇や会社都合による休業など欠勤控除の対象とならないものがあります。
正しく欠勤控除を行うため、欠勤控除とならないものを把握して計算を行いましょう。
年末調整をしないと罰則がある!?
皆さんは年末といえば何を思い起こしますか?
クリスマス、雪、イルミネーション、大みそかの特番・・・
などなど、たくさんの楽しい意見が出るかと思います。
しかし、この時期が近づくにつれて、経理担当者の頭を悩ませるものがあります。
そう、この時期に必ず行わなくてはならない、年末調整です。
年末調整とは
年末調整とは1年間に支払われた給与や源泉徴収の過不足を12月に調整する仕組みです。
もう少し詳しく説明すると、年度末に給与の支払いをする際、給与の支払いを従業員それぞれに、
①今年度中に給与を支払う都度、源泉徴収をおこなった所得税の合計額
②今年度中の給与の支給総額について、納付をすべき税額
上記の①と②を比較し、過不足額の精算をするのが「年末調整」です。
・生命保険や火災保険に加入している
・国民年金を支払っている
・住宅ローンを支払いはじめて10年以内
このような場合は一定の金額の所得控除を受けることができるので、1年間に収める税金は天引きされていた金額よりも低くなります。
アルバイトでも毎月の給与が88,000円を超えると、所得税が控除されるようになります。
そして、年末調整の結果しだいで、「所得税を払いすぎている人には還付」がされますが、逆に「足りない人は追加で徴収」が行われます。
所得税を払いすぎていた場合 → 還付
所得税が不足していた場合 → 徴収
年の途中で入社した方は、今年1年間で働いたすべての会社の源泉徴収票が必要になります。
源泉徴収とは
日本では、会社などの雇用主が従業員の給与を支払う際に、従業員が国に支払うべき所得税を給与から「天引き」します。
会社が所得税を一旦預かった上で、従業員に代わりまとめて国に支払う、という仕組みです。
この仕組みを「源泉徴収」といい、源泉徴収される所得税のことを「源泉所得税」といいます。
年末調整の対象とならない人
年末調整では控除できない、いわゆる所得から引けるものがあるのに、会社では手続き出来ないものがあります。
これらの場合は、「確定申告」をすることによって還付できる場合があります。
年末調整の対象とならない控除
・雑損控除
・初年度の住宅ローン控除
・医療費控除
・特定支出控除
・寄付金控除
上記の控除は、年末調整では手続きができないため、還付を受けたい場合は、「確定申告」をする必要があります。
年末調整・確定申告をしないと罰則がある?
年末調整・確定申告を行わない場合は、懲役もしくは罰金がかせられます。
また、年末調整をしたのにも関わらず、納付金額が少なかった場合は、雇用主に「延滞税」や「過少申告加算税」がかかってしまいます。
年末調整を行ったものの、徴収額を納付しなかった場合
10年以下の懲役、または200万円以下の罰金もしくは、その両方。
年末調整を行わずに、従業員から適切な金額を徴収しなかった場合
1年以下の懲役、もしくは50万円以下の罰金。
まとめ
年末調整とは1年間に支払われた給与や源泉徴収の過不足を12月に調整する仕組みです。
年末調整を行わない場合には懲役または罰金が科せられることがあります。
会社員は毎年、年末調整の書類に何気なく記入すると思いますが、年末調整はとても重要なものです。
申告漏れがないようにしましょう。
年末調整が負担となってしまっている担当者様へ
「通常業務が重なっていて、年末調整を処理する余裕がない・・・」
「急に経理担当が退職してしまって、人が足りない・・・」
こんなお悩みを持たれている担当者の方も多いと思います。
年末調整は毎年行わなければならない業務の一つです。
年に一度の業務であるため、回数こそは少ないのですが、
・従業員の回答ミス・修正作業
・問い合わせの対応
など、担当者の負担はとても大きい業務です。
「誰かに丸投げできれば・・・」と考えたことはありませんか?
ロジックスサービスでは、
20名:80,000円~
※同じ市区町村の場合
※税抜き金額
・基本料金:25,000円
・処理料金:2,000円/名
・源泉徴収票作成料金(退職者分・再発行):350円/名
・給与支払報告書作成:5,000円
・給与支払報告書発送:3,000円/市区町村
上記の料金で年末調整アウトソーシングを対応しております。
細かい処理が必要な年末調整業務。
アウトソーシングすることで、繁忙期の経理担当者の負担を解消しませんか?
年末調整のことでお悩みがございましたら、ぜひ私たちにお聞かせください!
【住民税】徴収額は6月に変わる!税率の計算方法もチェック
毎年6月は、住民税の徴収額が変わる月となっています。
給与明細書を確認して、「なぜ変わっているの?」と疑問に思う方もいるでしょう。
実は、住民税は6月に新しい年度の徴収が始まるので、徴収額も6月から変わります。
そこで今回は、住民税の徴収額が変わる仕組みや税率の計算方法について詳しくご紹介します。
https://www.logix-service.com/column/resident-tax/
住民税の徴収額が変わる仕組み
住民税は、前年(1月1日~12月31日)の所得金額に応じて決まります。
それをもとに計算した税額を、6月~翌年5月に分割で納税する仕組みとなっています。
毎年6月に新しい年度の徴収が始まるので、徴収額も6月から変わります。
住民税の納付方法は、「特別徴収」と「普通徴収」の2種類があります。
年間の納税額については、特別徴収の場合が12回、普通徴収の場合が4回に分割して徴収されます。
初回納付月である6月は、分割で出た端数が加算されるため、徴収額が他の月と比べて端数分高くなります。
税率の計算方法
住民税は、所得に応じて加算される「所得割」と市町村ごとに一律の金額が加算される「均等割」で構成されています。
所得割の税額の計算方法は下記の通りです。
住民税の所得割額=(前年中の総所得金額-所得控除)×税率10%-税額控除
前年中の総所得金額は、収入が給与のみの場合、総支給額から給与所得控除を差し引いた金額となります。
個人事業主などの収入が事業所得のみの場合は、総収入金額から経費を差し引いた金額です。
主な所得控除には下記のものがあります。
●基礎控除…最大43万円
●社会保険料控除…前年に支払った社会保険料の金額
●配偶者控除…最大33万円(70歳以上の配偶者は最大38万円)
●配偶者特別控除…最大33万円
●扶養控除…扶養親族の年齢により33~45万円
税額控除とは、税額を算出したあとにその税額から差し引く額のことです。
主な税額控除として、ふるさと納税や住宅ローン控除があります。
https://www.logix-service.com/column/hometown-tax-payment/
住民税の税率は地域によって異なる?
自治体によって税率が異なる可能性があります。
自治体は、財政上の理由などで条例によって税率を変えることができるからです。
計算方法は、居住地の自治体ホームページなどに記載されているので確認するようにしましょう。
ポイントを押さえれば簡単に計算できるので、ぜひ住民税の計算をしてみてください。
まとめ
住民税とは、前年(1月1日~12月31日)の所得金額をもとに計算した税額が6月~翌年5月に徴収される税金です。
6月に新しい年度の徴収に切り替わるので、多くの場合は5月までとは税額が変わります。
初回納付月である6月は、年間の税額を分割した際に生じる端数が加算されるため、徴収額が他の月と比べて端数分高くなります。
住民税の徴収額が変わる仕組みを知っておくと、6月から徴収される税額の変化を理解できるのではないでしょうか。
【デジタル給与】どんな仕組み?メリット・デメリットは?
これまで、給与は現金もしくは銀行振り込みで支払われていましたが、2023年4月より給与のデジタル払いが解禁されました。
デジタル給与とは、電子マネーや決済アプリに給与が払われることをいいます。
企業様としては、導入するメリットがあるのかなど気にされている方が多いでしょう。
今回は、デジタル給与の仕組みや、メリットとデメリットについてご紹介します。
ぜひ参考にしてみてください。
デジタル給与の仕組み
デジタル給与とは、電子マネーや決済アプリに給与を送金することをいいます。
デジタル給与についての仕組みを、銀行振り込みでの給与の支払い方法と比較してまとめました。
| 銀行振り込み | デジタル給与 | |
| 振り込みに必要な情報 | 口座情報 | 電子マネーや決済アプリのID情報 |
| 銀行口座 | 必要 | 必要(上限100万円を超えた場合に銀行口座へ移動させるため) |
| 現金を受け取る方法 | ・銀行窓口での受け取り ・ATMでの引き出し |
・提携先店舗での受け取り ・銀行口座へ資金移動後、ATMや窓口で引き出し |
デジタル給与を導入するメリット
コスト削減
給与を銀行口座に振り込むときは、振込手数料(1件あたり300円ほど)がかかります。
振込手数料は雇用主の負担となるため、従業員の人数が多いほど負担が増えてしまいます。
これに対して、資金移動業者は送金にかかる手数料が安い傾向にあるためコスト削減が期待できます。
福利厚生の一環になる
電子マネーや決済アプリは、利用するとポイント還元を受けられます。
従業員は、デジタル給与の導入によってポイントを得られることが見込まれます。
それを企業側は福利厚生の一環とすることができるのです。
企業イメージの向上
デジタル給与を導入し、給与の支払い方法を多様化することによって、企業イメージの向上にもつながります。
理由としては、下記が挙げられます。
- 新しい制度を積極的に導入・活用する会社の風土をアピールできる
- 新しい制度を管理・運用できる体制が整っていることをアピールできる
デメリット
業務量の増加
デジタル給与を利用するかどうかは、従業員の希望によって異なります。
そのため、給与をデジタル払いする人・銀行振り込みをする人と分けて作業する可能性があるでしょう。
デジタル給与の導入を検討している企業様は、給与支払いに関する業務量の増加に備えるなどの対応が必要です。
ID情報の管理が難しい
給与の銀行振り込みに必要な情報としては、振込先の銀行名・支店名・口座種別・口座番号・口座名義が挙げられます。
銀行振り込みと同様に、デジタル払いでは従業員個人のID情報が必要です。
情報漏洩が起こらないような厳重な取り扱いが求められるため、管理が難しく感じることもあるでしょう。
まとめ
2023年4月より給与のデジタル払いが解禁され、電子マネーや決済アプリに給与を支払うことが可能になりました。
デジタル給与の導入にあたっては、メリットだけでなくデメリットもよく理解する必要があります。
法整備や保証制度など最新の情報にも目を通し、デジタル給与の導入を検討してみてはいかがでしょうか。
【超有益】雇用保険料の計算方法を徹底解説!

雇用保険とは、簡単に説明すると「仕事がなくなったときに備える公的保険」のことをいいます。
企業の雇い主は、雇用保険へ加入対象となる労働者を必ず雇用保険に加入させる必要があります。
今回は、雇用保険料の計算方法についてステップを3つに分けて詳しく解説していきます。
注意点も合わせてご紹介するので、適切な計算方法を学んでいきましょう。
雇用保険料の計算方法
①計算対象の賃金
雇用保険料の計算方法は、「額面給与×雇用保険料率」で求めます。
そのため、まずは計算対象となる賃金を確認する必要があるのです。
計算時は社会保険料についてや、税金を差し引く前の額面金額で計算されるという点に注意してください。
計算対象の賃金は下記の項目が挙げられます。
○計算対象の賃金
- 基本給・固定給等基本賃金
- 賞与
- 超過勤務手当・深夜手当・休日出勤手当等
- 残業手当・深夜手当
- 宿、日直手当
- 奨励手当
- 扶養手当・子供手当・家族手当等
- 資格手当・技能手当・教育手当
- 住宅手当・転勤手当・単身赴任手当
- 休業手当
- 創立記念日等の祝金 など
基本的な考え方としては、
○計算対象の賃金:労働対価としての賃金
×計算対象にならない賃金:役員報酬などの恩恵的な意味で支払われる賃金
と考えておくと、ひとつの判断基準になるでしょう。
②給与額(賞与額)と雇用保険料率
雇用保険料率は事業によって変わります。
また、失業保険の受給者や積立金の残高に合わせて、毎年 雇用保険料率が見直されています。
2023年4月1日~2024年3月31日までの雇用保険料率は、下記に変更になります。
労働者負担 会社負担 雇用保険料率
一般の事業 0.6% 0.95% 1.55%
農林水産・
清酒製造の事業 0.7% 1.05% 1.75%
建設の事業 0.7% 1.15% 1.85%
③額面給与と雇用保険料率をかけ合わせる
雇用保険料の計算方法は「額面給与×雇用保険料率」であるため、一般の事業で給与額が20万円の場合、下記の計算式で算出できます。
労動者の支払う額:20万円×0.5%=1,000円
事業主の支払う額:20万円×0.85%=1,700円
合計負担額:1,000円+1,700円=2,700円
このように、計算対象の賃金と保険料率が明確になると計算方法自体は難しくないのでご安心ください。
雇用保険料の計算での注意点
雇用保険料は、賞与も計算対象となることに注意が必要です。
保険料の計算方法は給与と同様、「額面賞与×雇用保険料率」で求めます。
また、退職後の賞与であっても、雇用保険に加入していた期間の保険料は控除しなくてはいけません。
雇用保険は、賃金が支払われる度に控除しなくてはいけないからです。
まとめ
雇用保険は、労働者の生活を守るための大切な労働保険です。
正しい計算方法で適切に徴収・納付することは雇い主の義務となります。
保険料率は毎年見直されるので、しっかりと確認しましょう。
給与計算を効率化したい担当者様へ
給与計算業務を外注すると自社で作業する必要がなくなり、さらに業務効率化できます。
外注のメリットとしては、下記が挙げられます。
- ミスを削減できる
- 給与計算担当者への教育が不要
- 本業に集中できる
給与計算は毎月行わなければならない業務の一つです。
- 従業員の回答ミス・修正作業
- 問い合わせの対応
など、担当者の負担はとても大きい業務です。
みらいパートナーズでは、
固定費:55,000円(税込)
+
処理料金:1,500円/名(税込)
↓
例)25名の場合
月額:計 95,000円(税込)
上記の料金で給与計算アウトソーシングを対応しております。
細かい処理が必要な給与計算業務。
アウトソーシングすることで、業務効率化を進めませんか?
【妊婦さん必見】検診で仕事は休みになるの?
妊娠中でも安心して働けるために、「妊婦の労働」について法律で定められています。
例えば、検診を受けるために必要な時間の確保や、妊婦が請求した場合の長時間労働の禁止などが規定されています。
今回は、妊娠中の働き方について詳しく解説していきます。
産休と育休について知りたい方は、こちらの記事をご参考ください。
https://www.logix-service.com/column/childcare_parental-leave_20200214/
妊婦検診などで仕事を休むことはできる?
妊娠が判明して心配になるのは、検診などで仕事を休まなければいけないときの対応でしょう。
「検診に行くための時間を確保するのは難しい」と考える方がいるかもしれませんが、男女雇用機会均等法により会社は検診を受けるために必要な時間を確保することを義務付けているのです。
検診を受けるために確保しなければいけない通院回数は下記のとおりです。
- 妊娠23週まで ・・・ 4週間に1回
- 24週~35週まで ・・・ 2週間に1回
- 36週~出産まで ・・・ 1週間に1回
ただし注意点があり、法律では「必要な時間」として定められているため、「終日休み」を必ず取得できると決まっているわけではありません。
つまり、会社に終日休みを請求したのに「検診の前後にどうしても働いてほしい」と言われた場合でも、法律違反とはならないのです。
妊娠中の労働時間は変わる?
労働基準法では、妊娠中でも時間外労働・休日労働・深夜業が可能となっています。
しかし、本人からの請求で「時間外労働・休日労働・深夜業を行わない」とあった場合は、どのようなケースでも就業させることができません。
変形労働時間制で働いている場合でも、本人からの請求によって労働時間に制限がかかります。
変形労働時間制は1日の労働時間が決まっていませんが、妊婦本人からの請求で『1日8時間、1週間で40時間を超える労働』ができなくなります。
業務内容の制限はある
労働基準法では、妊娠中及び出産後1年を経過していない場合は仕事内容に制限を設けています。
制限される業務は、例として下記が挙げられます。
・重量物を取り扱う作業
・外回りの営業などの連続的な歩行が必要な作業
・常時、全身運動を伴う作業
・頻繁に階段の昇降がある作業
・腹部を圧迫するような姿勢が強制される作業
・全身の振動が伴う作業
このような負担の大きい仕事は、座って作業できる仕事やデスクワークなどの負荷の軽い業務に変更してもらうことができるのです。
まとめ
現在では、妊娠中も働きやすくなるような法律が整っています。
勤務時間内に妊婦検診を受けなければいけない場合でも、会社側は検診に必要な時間を確保することが義務付けられているので、その時間は仕事を休むことができます。
労働時間や業務内容の制限もあるので、会社側としっかり確認を行いましょう。
「もう、毎月の給与計算でヒヤヒヤしたくない」あなたへ
課税・非課税の判断ミスは、社員の信頼を損なうだけでなく、後の税務調査でのリスクにも繋がります。
株式会社みらいパートナーズのスピード給与アウトソーシングは、単なる「事務代行」ではありません。私たちは、お客様の「社内の一員」のような距離感で、経営を支えるパートナーでありたいと考えています。
【スピード】
自社の専任担当者以上の機動力で、急な対応も逃しません。
【信頼】
他社からの切り替え継続率は100%。過去のミス事例を蓄積した独自のチェック体制で、同じミスを二度と起こさせません。
【柔軟性】
決まった枠に当てはめるのではなく、貴社のルールに寄り添った幅広い対応が可能です。
「自社での計算はもう限界……」「今の代行業者は対応が遅い」 そんなお悩みをお持ちの全国の企業様、まずはオンラインで一度お話ししませんか?
⇩安心の給与計算代行について詳しくはこちら
給与計算担当が抱える “悩み”

ルーティンワークの多い給与計算業務。
実は、知らず知らずのうちに担当者を苦しめているかもしれません・・・。
「給与計算業務は難しい」と言われる理由を見ていきましょう!
給与計算の業務とは?
さっそくですが、皆さんは「給与計算」と聞いて何を思い浮かべるでしょうか?
・給与を計算すること
・複雑でミスの許されない業務
・経理の仕事の一部
・計算が多くて大変そう・・・
上記のように、様々な答えが出ると思います。
給与計算とは、簡単にいえば【 従業員の給与を計算する業務 】です。
社員全員分の勤怠のデータや手当などから、給与の総支給額を確定する業務です。
一昔前までは全て手計算で給与計算はおこなわれていました。
現在は会計ソフトがあるので、簡単になったように見えますが、相変わらず「難しい」業務なのです。
給与計算が難しい3つの理由
給与計算業務は、
・締め日は〇日
・給与振込日は〇日
など、ルーティンがはっきりしている業務です。
そのため、単純作業とみなされることも多いのですが「給与計算は難しい」と感じる理由には以下があります。
①ミスが許されない業務だから
会社からの給与は、社員の生活を支える基盤です。
給与は「正しく振り込まれるのが当たり前」という前提があります。
もしもミスが起こってしまうと、その対応に追われてしまいます。
・残業代の計算ミスで、振込額が少なくなってしまっていた
・税金の計算が間違っていて、追徴課税となってしまった
自分にこれらを置き換えて考えると、会社への信頼度にも関わってきてしまいますよね。
給与計算業務の難しさは、このプレッシャーの重さにあるのです。
②税制改正などで変更がある
給与計算業務そのものはルーティンとして決まっているものが多いですが、例えば「社会保険料」や「源泉所得税」などの金額が税制改正などで頻繁に変更があります。
また、会社内での給与自体も変更が行われると、その都度更新を行う必要があります。
給与計算における知識や情報のアップデートの漏れは、最悪の場合ミスに繋がりかねません。
③守秘義務
給与計算の業務を行っていると、同僚の給与を知ることになります。
同僚の給与が気になった経験、皆さんにもあるのではないでしょうか。
しかし、仕事上で得た秘密を漏らしてしまうことは、解雇要件にも該当する場合があります。
近年では社員のマイナンバーも扱いますので、守秘義務のハードルは以前よりも増しているのが現状です。
給与計算に向いている人とは?
この業務には、やはり性格による向き不向きがあります。
・数字が好きな人
・コツコツ進めていく作業が好きな人
・マニュアルのある仕事が好きな人
・物事を一度始めたら、やり遂げないと気が済まない人
上記のような方は、難しさを乗り越えた後の達成感を感じる方が多く、給与計算業務に向いているといえます。
社内の給与計算業務に置き換えてみましょう!
一般的に「難しい」といわれる給与計算業務。
滞りなく進んでいるように見えても、担当者が大きなプレッシャーを抱えてしまっていた・・・という場合も多くあります。
【 給与計算は社内でやるもの 】
この思考が当たり前になってしまっていませんか?
少しでも給与計算に対しての悩みがある場合「給与計算の外注化」というのも取れる手段の1つです。
まとめ
今回は、給与計算担当がよく抱えている ”悩み”をご紹介しました。
給与計算はミスが許されない業務なので、担当者が大きなプレッシャーを抱えてしまっていいるかもしれません。
少しでも給与計算の悩みがある場合は「給与計算の外注化」を考えてみてはいかがでしょうか。