
最低賃金の引き上げ、企業のメリット・デメリットとは?

「最低賃金が上がるから、時給も上がった!」という経験をした方もいらっしゃるのではないでしょうか。
最低賃金の引き上げは、企業にとってはどのような影響があるのでしょうか。
今回は最低賃金の引き上げ、企業のメリット・デメリットとは?についてご紹介します。
最低賃金引き上げが企業に与えるメリット・デメリット
最低賃金が引き上がることによって、企業にはどのような影響があるのでしょうか。まずはデメリットから見ていきましょう。
最低賃金が引き上がった際のデメリット
最低賃金の引き上げにおいて、会社に大きな影響を与えるのはデメリットの部分です。
このデメリットの部分や、リスクをしっかりと把握しておき、事前に対策を行っておきましょう。
・罰則や罰金が科せられる可能性がある
・社員のモチベーションの低下
・人件費の増加
・従業員の確保が難しくなる
罰則や罰金が科せられる可能性がある
日本には、「最低賃金制度」という制度があります。
最低賃金法という法律に基づいて、国が賃金の最低限度を決めています。
雇い主はその最低賃金以上の賃金を支払わなくてはなりません。
仮に、雇い主と従業員の双方で最低賃金額以下の賃金の合意がされていたとしても、それは法律によって無効とされます。
最低賃金未満の賃金しか支払わなかった場合には、最低賃金額との差額を支払わなくてはなりません。
また、地域別最低賃金額以上の賃金額を支払わない場合には、最低賃金法に罰則(50万円以下の罰金)が定められ、特定(産業別)最低賃金額以上の賃金額を支払わない場合には、労働基準法に罰則(30万円以下の罰金)が定められています。
引用:厚生労働省「最低賃金制度とは」
社員のモチベーションの低下
最低賃金引き上げによる賃金アップは、
・企業への貢献度
・スキル向上
上記のようなポジティブな理由での賃上げではありません。
そのため、アルバイトやパート社員だけ賃金を引き上げるといった場合、正規社員が不平等に感じてしまったり、モチベーションを落としてしまったりする可能性が考えられます。
人件費の増加
最低賃金が上がると、人件費により多くの費用がかかってしまう、という企業も多いと思います。
賃金を増やさなければならない場合、従業員数や勤務時間の見直しなども必要になります。
また、「全国加重平均1,000円」を政府は目標として掲げています。
現在は問題が無くても、この目標の金額を考慮して人件費の負担を見直してみましょう。
最低賃金については、「働き方改革実行計画」(平成29年3月28日働き方改革実現会議決定)において、 「年率3%程度を目途として、名目GDP成長率にも配慮しつつ引き上げていく。これにより、全国加重平均が1000円になることを目指す。
このような最低賃金の引き上げに向けて、中小企業、小規模事業者の生産性向上等のための支援や取引条件の改善を図る。」とされています。
引用:厚生労働省「賃金 (賃金引上げ、労働生産性向上)」
従業員の確保が難しくなる
人件費の負担が増すことで、採用へのコスト投入も難しくなります。
また、周囲の企業も賃金を上げるため、賃金の見直しを行わないと従業員の獲得が難しくなる場合もあります。
最低賃金が引き上がった際のメリット
ここまでデメリットを見てきましたが、最低賃金の引き上げは、企業にとってのメリットになる側面もあります。
コストを見直すきっかけに
賃金の引き上げの際、人件費が膨らむことは避けられません。
そのため、それ以外のコストや採用コスト、生産性を見直す必要が出てきます。
これはデメリットのように見えますが、風景になっている部分を見直すきっかけともなるのです。
・実は必要なかったコストに気がついた
・節約可能な税金があった
・少人数でも回る仕組みを考えついた
・DX化による業務効率化
など、企業の全体に良い変化を与える可能性も十分にあります。
最低賃金引き上げに対する対策方法
最低賃金の引き上げは、これからもどんどん進んでいく予定です。
その中で企業は、どのような対策をとることができるでしょうか。
・従業員の労働時間を見直す、短縮する
・業務効率や従業員のスキル向上を図る
・設備投資を行う
・節税をする
従業員の労働時間を短くする、または業務効率化を図る、というのが大きな対策となります。
機械設備や労務管理システムの導入などの設備投資は、まとまった初期投資が必要になりますが、レンタルやリースといった手段を選択肢に入れることで工夫が可能です。
また、従業員の資格の取得を支援する制度を整備することで、スキルアップの促進やモチベーションアップにも繋がります。
これを機に、人件費以外のコストについても見直していきましょう。
まとめ
今回は最低賃金の引き上げ、企業のメリット・デメリットとは?についてご紹介しました。
最低賃金の引き上げは、企業にとってメリットもデメリットもあります。
日ごろから設備や環境、従業員の教育制度などを整え、業務の効率化を目指していくことが重要です。
課税支給額・課税対象額の違い|給与計算ミス防止ガイド

課税支給額と課税対象額の違いを正しく理解する
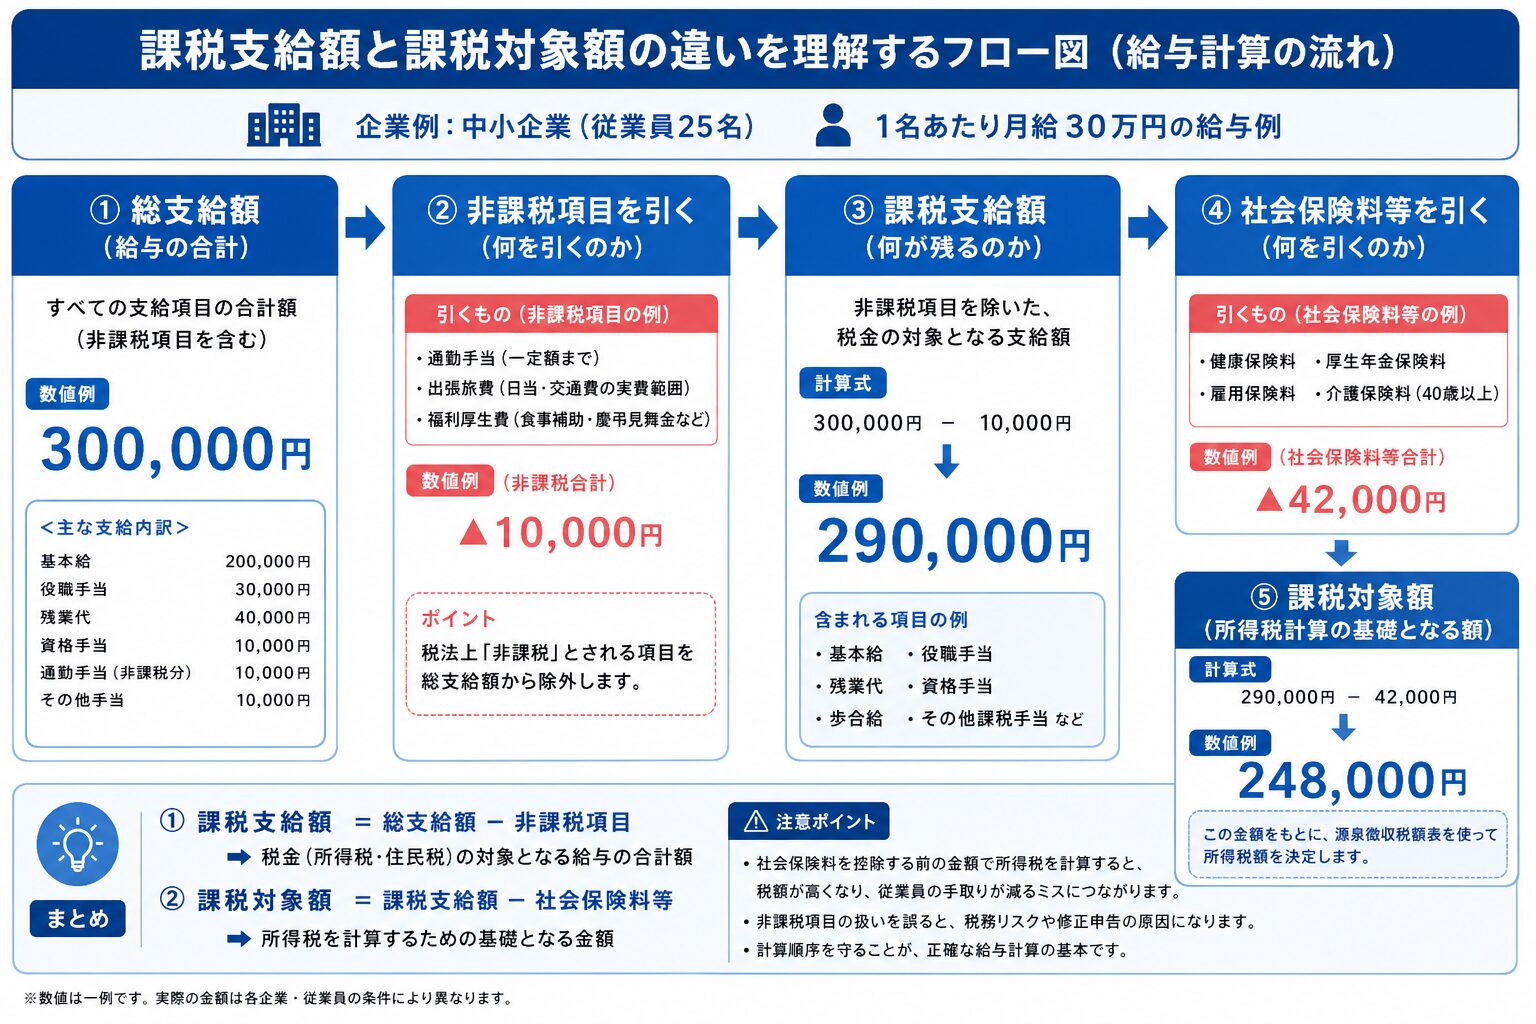
課税支給額とは?給与明細での位置づけと含まれる項目
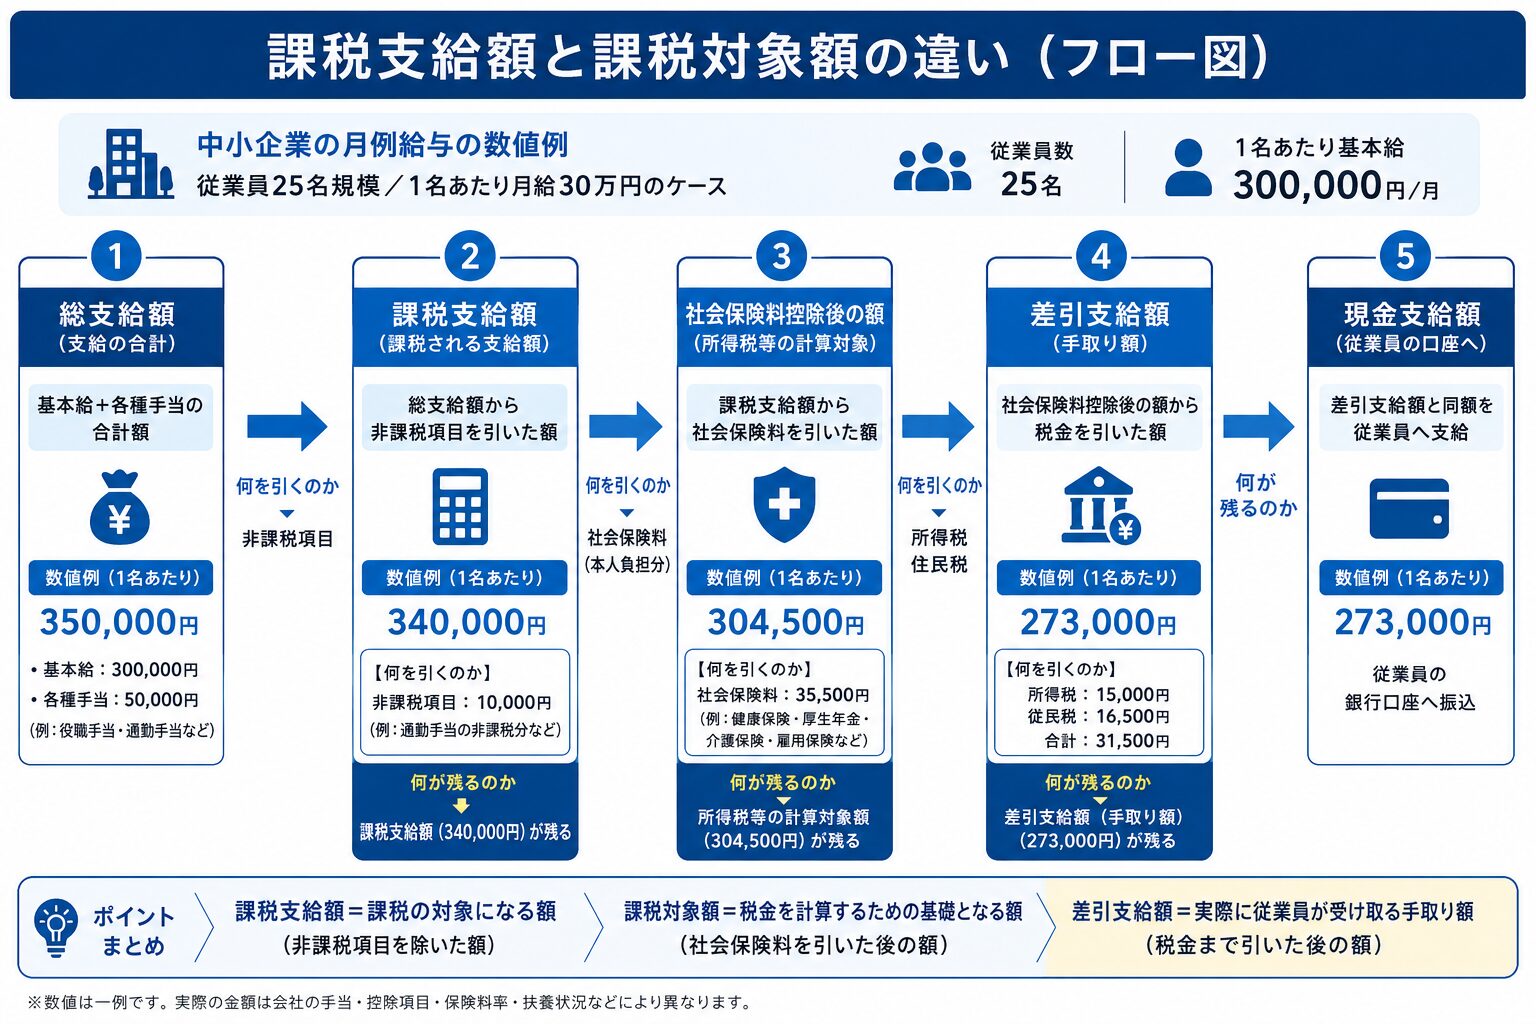
給与計算を行ううえで、まず押さえておきたいのが「課税支給額」です。課税支給額とは、所得税や住民税の対象になる給与の合計額を指します。
給与明細では「課税支給額」「課税対象支給額」などの名称で記載されていることが多いです。
具体的には、基本給・役職手当・残業代・資格手当・歩合給など、従業員へ支給される課税対象の金額が含まれます。
一方で、すべての支給項目が含まれるわけではありません。たとえば一定額までの通勤手当など、税法上「非課税」とされるものは除外されます。
実務では「総支給額」と混同されやすいため注意が必要です。
総支給額は非課税手当も含めた支給総額ですが、課税支給額はそこから非課税分を除いた金額になります。
つまり、「総支給額-非課税項目=課税支給額」という考え方です。
課税対象額とは?社会保険料控除後に決まる所得税計算の基礎
次に理解しておきたいのが「課税対象額」です。
これは、課税支給額から社会保険料などを差し引いた後、実際に所得税計算の基礎となる金額を指します。
社会保険料とは、健康保険料・厚生年金保険料・雇用保険料などのことです。
これらは税法上「所得控除」として扱われるため、所得税計算の前に差し引かれます。
そのため、給与明細では課税支給額と課税対象額が一致しないケースが一般的です。
計算の流れとしては、「課税支給額-社会保険料等=課税対象額」となります。
この課税対象額をもとに、国税庁の源泉徴収税額表を使って所得税額を決定します。
給与計算ミスで多いのが、社会保険料控除前の金額で所得税を計算してしまうケースです。
特に手計算やExcel管理では起こりやすいため、計算順序を明確にしておくことが重要です。
非課税になる手当とは?通勤手当・出張旅費・福利厚生費の違い
給与計算では、「何が非課税になるのか」を理解しておくことも欠かせません。
非課税項目を誤って課税対象に含めると、従業員の手取り額や会社の税務処理に影響が出る可能性があります。
代表的なのが通勤手当です。公共交通機関を利用する場合、一定限度額までは非課税として扱われます。
ただし、上限を超えた部分は課税対象になるため注意が必要です。
また、出張時の日当や旅費も、業務遂行に必要な実費弁償として適切な範囲であれば非課税になるケースがあります。
一方で、実態として給与に近い支給方法になっている場合は、課税対象と判断されることもあります。
福利厚生費も判断が分かれやすい項目です。
たとえば、全従業員を対象とした常識的な範囲の食事補助や慶弔見舞金は非課税扱いとなることがあります。
しかし、一部社員のみが高額な利益を受ける場合は給与課税される可能性があります。
このように、課税支給額と課税対象額の違いは「どこまでが税金計算の対象になるか」を理解するための基本知識です。
給与計算の正確性を高めるためにも、各項目の扱いを整理しておきましょう。
給与計算の基本フロー|総支給額から所得税算出までの順序
給与計算では、「どの順番で控除を行うか」を正しく理解することが重要です。
特に、所得税を計算する前に何を差し引くのかを誤ると、源泉徴収額のミスにつながります。
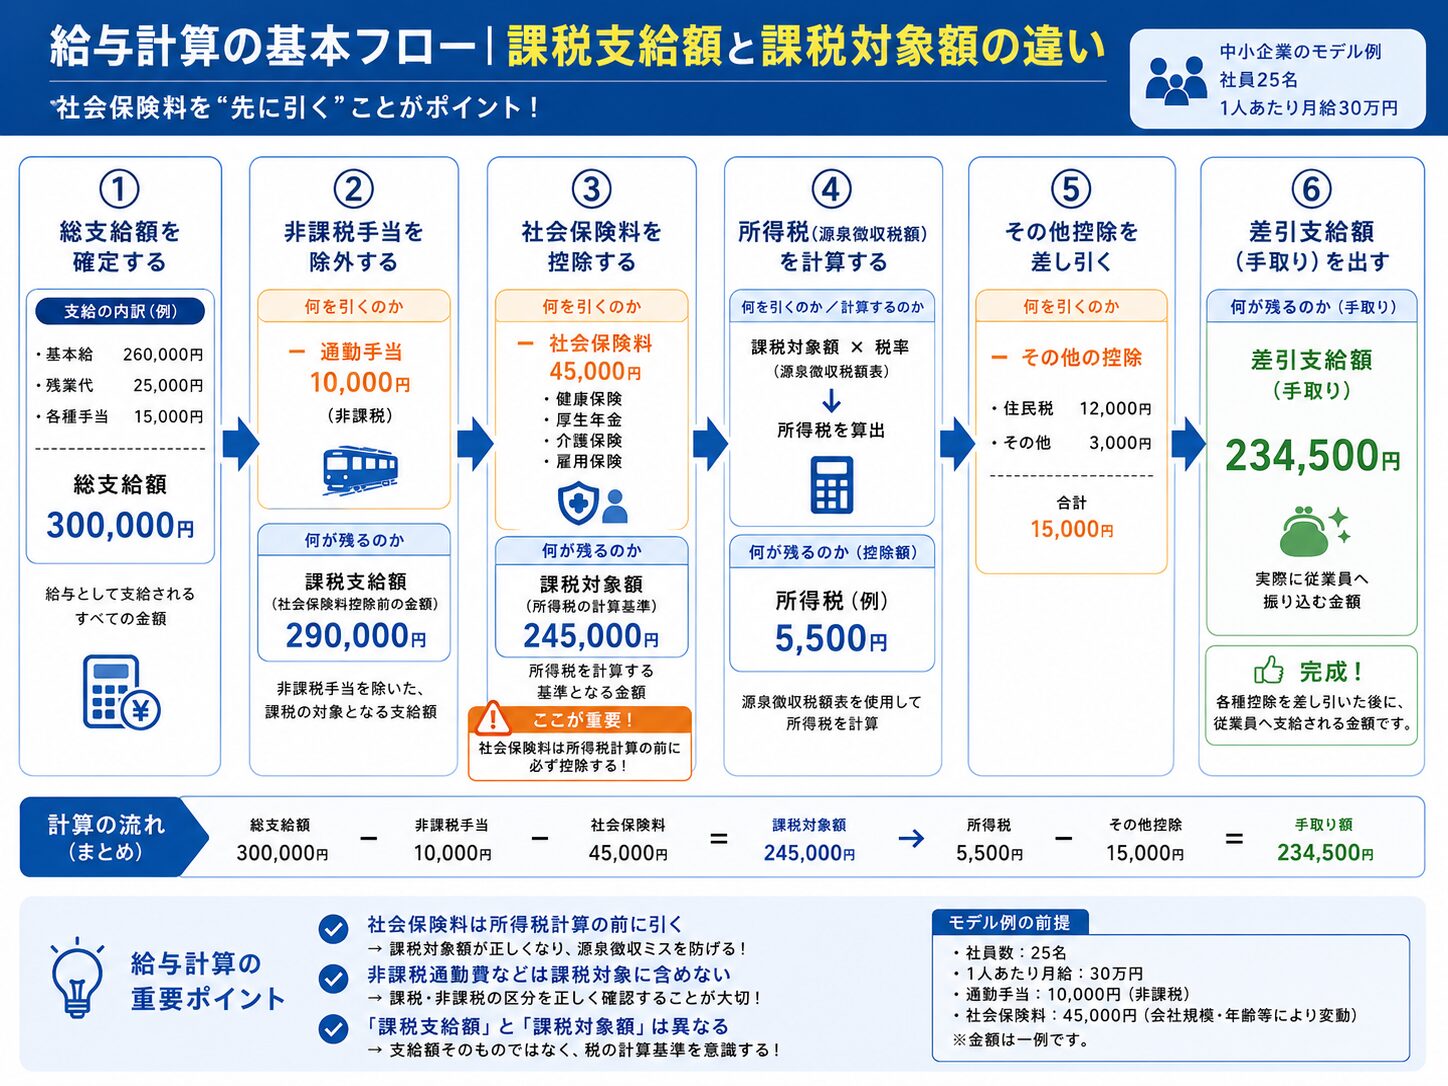
まず、給与計算は以下の流れで進みます。
① 総支給額を確定する
② 社会保険料を控除する
③ 課税対象額を算出する
④ 所得税(源泉徴収税額)を計算する
⑤ その他控除を差し引き、差引支給額を出す
総支給額とは、基本給・残業代・各種手当などを合計した金額です。
ただし、この全額に所得税がかかるわけではありません。
所得税を計算する前に、健康保険料や厚生年金保険料などの社会保険料を差し引く必要があります。
ここを間違えると、「課税対象額」がズレてしまうため注意が必要です。
イメージとしては、次のような流れです。
総支給額 − 社会保険料 = 課税対象額
課税対象額 × 税率(源泉徴収税額表)= 所得税
この順序を押さえることで、給与計算ミスを大きく減らせます。
社会保険料はいつ差し引く?課税対象額との関係を整理
給与計算で特に混乱しやすいのが、「社会保険料をどのタイミングで差し引くか」です。
社会保険料とは、健康保険・厚生年金・介護保険などの保険料を指します。
これらは従業員が負担する分を給与から控除します。
実務では、「総支給額から最初に社会保険料を引く」と覚えるとわかりやすいです。
なぜなら、社会保険料は所得税の計算対象から除外されるためです。
たとえば、総支給額が30万円、社会保険料が4万5,000円の場合、所得税を計算する基準となる金額は30万円ではありません。
300,000円 − 45,000円 = 255,000円(課税対象額)
この25万5,000円をもとに、源泉徴収税額表を使って所得税を算出します。
なお、通勤手当など一部の非課税手当は、そもそも課税対象額に含めません。
課税・非課税の区分もあわせて確認しておくと安心です。
計算式で確認|課税支給額・控除額・源泉徴収税額のつながり
給与計算では、「どの金額を基準に税金を計算しているか」を整理すると理解しやすくなります。
まず、課税支給額とは、所得税の計算対象になる給与額のことです。
非課税通勤費などを除いたうえで、社会保険料控除前の課税対象となる支給額を指すケースもあるため、給与ソフト上の名称には注意が必要です。
実際の計算の流れは、次の式で整理できます。
総支給額 − 非課税手当 − 社会保険料 = 課税対象額
課税対象額 − 扶養控除等の条件反映 → 源泉徴収税額表で所得税算出
その後、所得税や住民税などを差し引き、最終的な手取り額を計算します。
総支給額 − 各種控除額 = 差引支給額(手取り額)
給与計算では、「社会保険料を先に控除する」という順序が重要なポイントです。
計算式を毎月確認することで、課税対象額の誤りや源泉徴収ミスの防止につながります。
実務で多い給与計算ミスと税務リスク
通勤手当の15万円ルール|非課税限度額の判断ミスに注意
給与計算で特に多いミスの一つが、通勤手当の課税・非課税の判定です。
通勤手当は一定額まで非課税となりますが、上限を超えた部分は課税対象になります。
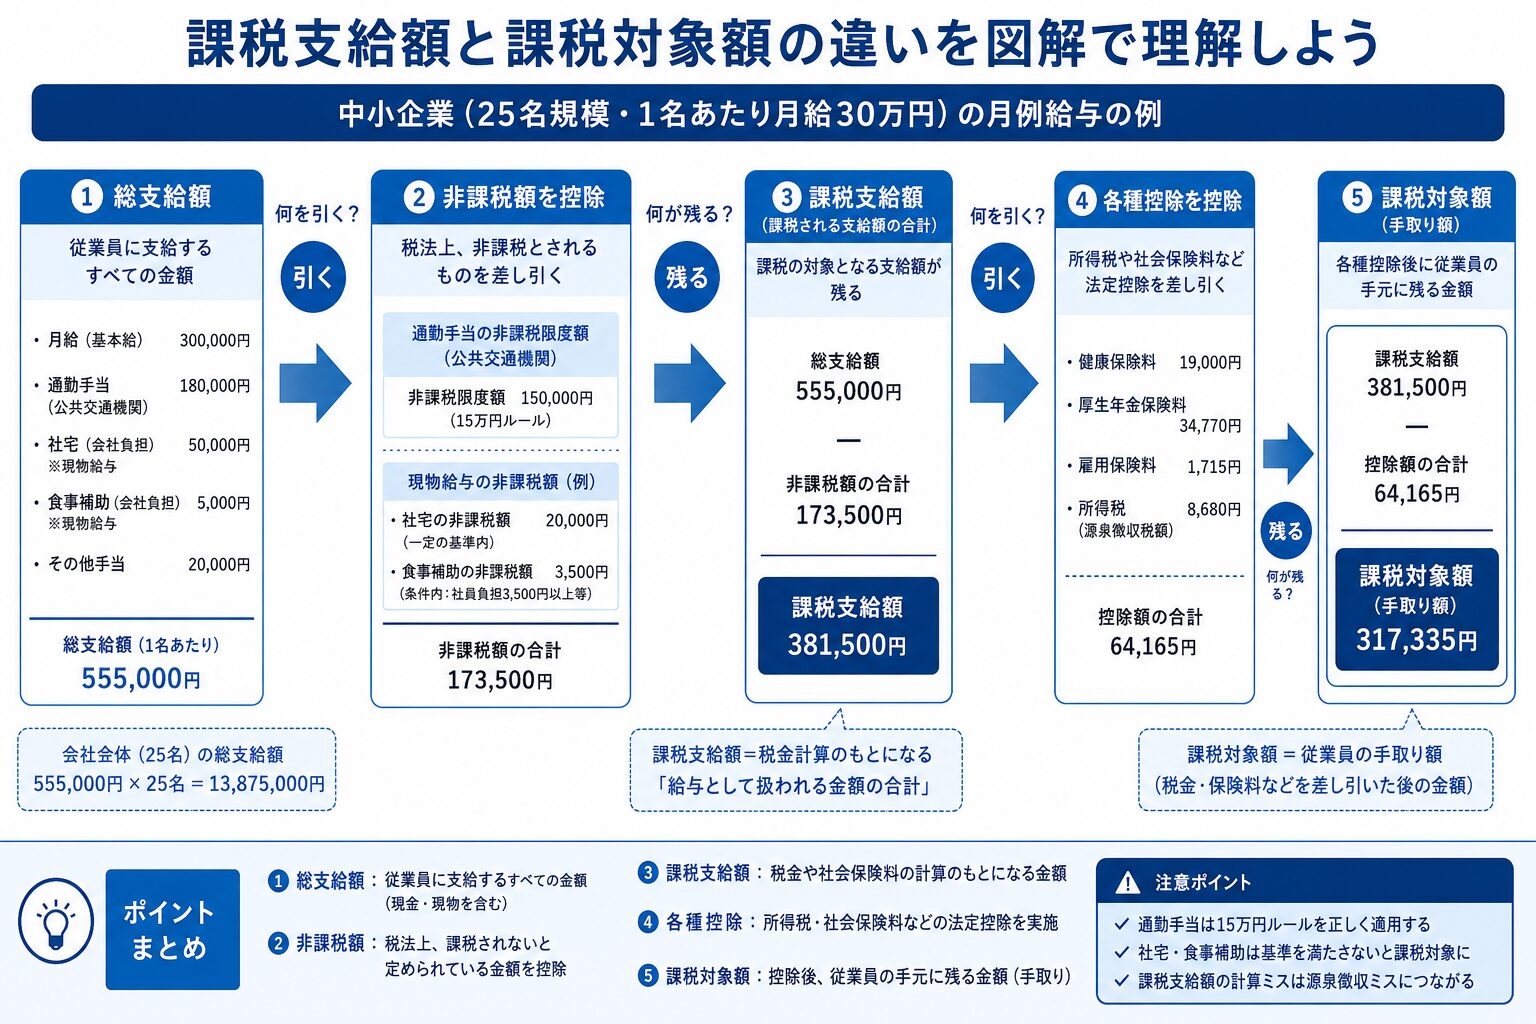
公共交通機関を利用している場合、1か月あたりの非課税限度額は15万円です。
たとえば月18万円の通勤手当を支給している場合、18万円-15万円=3万円が課税対象となります。
この3万円を課税支給額に含め忘れるケースが少なくありません。
また、自家用車通勤の場合は距離に応じて非課税限度額が変わります。
距離区分を誤ると、非課税額を多く設定してしまうことがあります。
特に通勤経路変更や引っ越し後の情報更新漏れは注意が必要です。
「非課税だから確認不要」と思い込まず、支給額・通勤方法・距離を定期的に見直すことが、ミス防止につながります。
社宅・食事補助は課税?現物給与で見落としやすいポイント
現金以外で従業員に提供する利益は「現物給与」と呼ばれます。
現物給与とは、会社が物やサービスを提供することで従業員が受ける経済的利益のことです。
代表的なのが社宅や食事補助です。
たとえば会社が家賃を全額負担している場合、従業員から一定額を徴収していなければ、その差額が課税対象になる可能性があります。
食事補助も同様です。会社負担額が一定基準を超えると給与として課税されます。
たとえば「会社負担が食事代の半額超」「従業員負担が月3,500円未満」などの条件に該当すると、非課税扱いにならないケースがあります。
特に中小企業では福利厚生のつもりで運用していても、税務上は給与と判断されることがあります。
現金支給だけでなく、「会社が代わりに負担しているもの」まで確認する視点が重要です。
源泉徴収ミスが招くリスク|追徴課税と従業員の信頼低下
課税対象額の計算ミスは、源泉所得税の誤りに直結します。
源泉徴収とは、会社が従業員に代わって所得税を天引きし、国へ納付する仕組みです。
もし本来課税すべき手当を非課税として処理していた場合、税務調査で指摘され、追加納付を求められる可能性があります。
状況によっては不納付加算税や延滞税が発生することもあり、企業負担が想定以上に大きくなるケースもあります。
さらに見落とされがちなのが、従業員からの信頼低下です。
年末調整や住民税額の変更で「給与計算が間違っていた」と判明すると、会社への不安につながることがあります。
給与計算は単なる事務作業ではなく、企業の信用を支える重要業務です。
課税・非課税のルールを定期的に確認し、不安がある場合は社労士や税理士へ相談する体制を整えておくと安心です。
給与計算代行を活用してミスと属人化を防ぐ方法
中小企業で給与計算が属人化しやすい理由
中小企業では、給与計算を特定の担当者だけが把握しているケースが少なくありません。
特に、経理や総務担当者が他業務と兼任している場合、「この会社独自の手当ルール」や「毎月の調整方法」が口頭や経験ベースで運用されやすくなります。
その結果、担当者が休職・退職した際に業務が止まったり、引き継ぎ不足による計算ミスが発生したりするリスクがあります。
給与計算は、残業代や社会保険料、税金など複数の要素が関わるため、少しの入力ミスでも従業員への支給額に影響します。
また、法改正への対応も負担になりやすいポイントです。
社会保険料率や税制は毎年変更されることがあり、最新情報を把握し続ける必要があります。
担当者個人の知識だけに依存すると、対応漏れにつながる可能性もあります。
給与計算代行・アウトソーシングで得られる3つのメリット
給与計算代行を活用することで、まず期待できるのが「ミス防止」です。
複数人による確認体制や専用システムを利用することで、入力漏れや計算間違いを減らしやすくなります。
特に、「基本給+各種手当-控除額=差引支給額」といった計算は、毎月正確さが求められるため、ダブルチェック体制が重要です。
次に、法改正への対応負担を軽減できる点もメリットです。
給与計算代行会社では、税率変更や社会保険制度改正などの情報を継続的に確認しながら運用しているケースが多くあります。
そのため、担当者が一から情報収集を行う負担を抑えやすくなります。
さらに、担当者の業務負担を分散できる点も大きな利点です。
給与計算にかかっていた時間を、採用・労務管理・経営分析などの業務へ回しやすくなり、バックオフィス全体の効率化にもつながります。
社労士監修サービスを選ぶメリットとチェックポイント
給与計算代行を選ぶ際は、社労士監修体制があるかを確認することも重要です。
社労士(社会保険労務士)とは、労務管理や社会保険手続きの専門家を指します。
社労士監修サービスでは、法改正への対応や労務リスクの確認体制が整っている場合があり、給与計算だけでなく運用面の安心感にもつながります。
特に、残業計算や社会保険料控除など、間違いが起こりやすい項目では専門家のチェック体制が役立ちます。
また、サービス選定時には「ダブルチェック体制があるか」「問い合わせ対応がスムーズか」「明細配布の電子化に対応しているか」なども確認しておくと安心です。
自社に合った運用体制を選ぶことで、給与計算のミス防止と属人化対策を進めやすくなります。
給与計算のよくある質問
給与計算の仕組みや用語、実務における細かな疑問点など、皆さまからよくいただくご質問をまとめました。日々の業務や明細の確認にお役立てください。
Q1. 課税支給額と総支給額は同じですか?
同じではありません。総支給額は基本給や各種手当を含めた「支給額の合計」を指します。一方、課税支給額はその中から非課税項目を除いた金額です。たとえば、非課税限度額内の通勤手当は課税支給額には含まれません。
Q2. 課税対象額は給与明細のどこを見ればわかりますか?
給与明細では「課税対象額」「課税支給額」「所得税計算対象額」などの名称で記載されることが多いです。会社ごとに表記が異なるため、所得税欄の近くを確認すると見つけやすいでしょう。不明な場合は給与ソフトの設定名も確認すると安心です。
Q3. 通勤手当はすべて非課税になりますか?
いいえ、一定額までは非課税ですが、上限を超えた部分は課税対象になります。公共交通機関かマイカー通勤かによって非課税限度額も異なります。毎月同じ設定で処理している場合でも、支給額変更時は注意が必要です。
Q4. 社会保険料を引く前に所得税は計算しますか?
所得税は、「課税支給額-社会保険料」をもとに計算します。つまり、社会保険料を差し引いた後の金額に対して所得税がかかります。この順番を誤ると、源泉所得税の計算ミスにつながるため注意しましょう。
Q5. 給与計算代行は何人規模から利用されていますか?
給与計算代行は、10名未満の企業から利用されています。特に中小企業では、担当者の負担軽減や計算ミス防止を目的に導入されるケースが増えています。従業員数だけでなく、「担当者が兼務で忙しい」「法改正対応が不安」といった課題が導入のきっかけになることも多いです。
まとめ
課税支給額と課税対象額は似た言葉ですが、意味と計算の順序が異なります。
課税支給額は「課税対象となる支給の合計」、課税対象額は「社会保険料などを差し引いた後に税金計算へ使う金額」です。
給与計算では、支給額 → 非課税分の除外 → 控除計算 → 課税対象額の算出という流れを正しく押さえることが大切です。
また、通勤手当などの非課税判定を誤ると、所得税や住民税の計算ミスにつながる可能性があります。
ミス防止のためには、複数人でのチェック体制や給与システムの活用、必要に応じた外部専門家への相談も有効です。
正しい知識を身につけ、安心できる給与計算業務につなげていきましょう。
株式会社みらいパートナーズ
公式サイト: https://www.mirai-ps.com/
給与計算代行サービス: https://www.mirai-ps.com/payroll/
料金シミュレーター: https://www.mirai-ps.com/payroll-simulator/
お問い合わせ: 0120-778-781(平日 9:00-17:00)
「スピード給与計算アウトソーシング」は、導入279社・過去3万人超の対応実績を持つ給与計算代行サービスとして、業界最速クラス3分レスポンス、最短1ヶ月導入、DX認定企業としての運用体制で、中小企業の給与計算課題を解決しています。
給与所得とは?計算方法と収入との違い
給与明細に書いてある「所得」。
この言葉、正しく理解していますか?
今回は、給与所得とは?計算方法と収入との違いについてご紹介します。
給与所得とは
給与所得とは、従業員に支払われる給料やボーナスなどの総支給額から、控除額を差し引いた金額のことを指します。
給与所得の範囲には、通勤手当などの諸手当や現物給与も含まれます。
給与所得の金額は、実際に支払われた支給額から、給与所得控除(必要経費の金額)を差し引きすると求めることができます。
給与額ー給与所得控除=給与所得
給与と賞与について、詳しくはこちらの記事をご覧ください。
https://www.logix-service.com/column/salary-bonus/
給与所得に含まれる手当
・残業手当
・休日出勤手当
・家族(扶養)手当
・出張などの職務手当(旅費除く)
・住宅手当
このような各手当も給与所得に含まれます。
しかし、例外として以下の手当は非課税となります。
(1) 通勤手当のうち、一定金額以下のもの
(2) 転勤や出張などのための旅費のうち、通常必要と認められるもの
(3) 宿直や日直の手当のうち、一定金額以下のもの
引用:国税庁「No.2508 給与所得となるもの」
給与所得に含まれる現物給与
現金での支給だけでなく、一部をのぞく現物支給もこの収入に含まれます。
国税庁では、現物給与を以下のように定義しています。
(1) 物品その他の資産を無償又は低い価額により譲渡したことによる経済的利益
(2) 土地、家屋、金銭その他の資産を無償又は低い対価により貸し付けたことによる経済的利益
(3) 福利厚生施設の利用など(2)以外の用役を無償又は低い対価により提供したことによる経済的利益
(4) 個人的債務を免除又は負担したことによる経済的利益
引用:国税庁「No.2508 給与所得となるもの」
-例-
・社員食堂を利用できる
・転居費用を負担してもらった
・安い家賃で社宅に住ませてもらっている
・自社の製品を割引で購入した
これらは全て現物給与となります。
福利厚生として挙げられているものが多いと思います。
非課税となる現物給与
上記の現物給与のなかでも一部の物は非課税となります。
①使用者側の業務遂行上の必要から支給されるもの
②換金性に欠けるもの
③その評価が困難なもの
④受給者側に物品などの選択の余地がないもの
引用:国税庁「No.2508 給与所得となるもの」
-例-
・制服等の支給・貸与の為の費用(業務上必要であるため)
・記念品の支給(換金性に欠けるため)
・選択の余地のない商品の支給
これらに当てはまるものは所得税が課税されません。
また研修旅行なども、会社の業務のために必要であれば全額が非課税となります。
収入との違い
会社から支払われた給与・賞与や、店舗を営んで得た売り上げが「収入」となります。
この「収入」から、商品の仕入などの必要経費を引いて、残った額が「所得」となります。
住民税の計算には、収入ではなく所得の金額が使われます。
そのため、収入と所得を比べたときには「収入」の金額の方が大きくなります。
給与と給料の違いについては、こちらの記事をご覧ください。
https://www.logix-service.com/column/salary-bonus/
まとめ
今回は、給与所得とは?計算方法と収入との違いについてご紹介しました。
給与所得の金額は、実際に支払われた支給額から、給与所得控除(必要経費の金額)を差し引きすると求めることができます。
給与所得の金額の変化は所得税を左右します。
最後に
社内の給与計算業務に追われていませんか?
滞りなく進んでいるように見えても、経理担当が大きなプレッシャーを抱えてしまっていた・・・という場合も多くあります。
【給与計算は社内でやるもの】
この思考が当たり前になってしまっていませんか?
少しでも給与計算に対しての悩みがある場合、「給与計算の外注化」というのも取れる手段の1つです。
年末調整をしないとどうなる?忘れたときの対応策は?

年末調整とは、払いすぎた税金を還付してもらえる制度です。
詳しく説明すると、源泉徴収税額の過不足を12月に調整する仕組みです。
年末調整は、毎年必ずおこなう重要な手続きですが、その仕組みについて知らない方も多いと思います。
間違えれば、罰金や懲役にもなりかねません。
今回は、年末調整をしないとどうなる?忘れたときの対応策は?をご紹介します。
年末調整と確定申告の違いについてはこちらの記事をご参考ください。
https://www.logix-service.com/column/year-end-adjustment/
年末調整をしないとどうなる?
年末調整を行わない場合は、懲役もしくは罰金が科せられます。
また年末調整をしたのにも関わらず、納付金額が少なかった場合は、雇用主に「延滞税」や「過少申告加算税」がかかってしまいます。
年末調整をしなかった場合のデメリット
控除の申告ができない
各種控除の申告が受けられなくなります。
控除を受けられなくなると、総所得額が多くなってしまうので支払う税金額が高くなってしまいます。
節税対策をしたい方は、年末調整で各種控除の申請を行うようにしましょう。
税金が過払いになる
年末調整とは、先述したように払いすぎた税金を還付してもらえる制度です。
年末調整をしなかった場合、払いすぎた分の税金がそのままになるので、税金を払いすぎることになってしまいます。
確定申告をしなければいけない
年末調整をしなかったら、最終的に自分自身で確定申告をしなければいけません。
確定申告は自分ですべての作業を行うため、企業がしてくれる年末調整と比べると多くの時間がかかります。
確定申告をしないと脱税の疑いがかかる可能性もあるため、忘れずに行う必要があります。
年末調整を忘れたときの対応は?
確定申告をする
年末調整を忘れた場合は、自分で確定申告をすることになります。
確定申告は、企業から発行される源泉徴収票を持参してください。
一般的に翌年の3月15日までが期限となっているので、忘れずに行いましょう。
還付申告制度を利用する
年末調整・確定申告のどちらにも間に合わなかった場合、還付申告制度を利用しましょう。
還付申告制度は、年末調整・確定申告と同じように、払いすぎた所得税を還付してもらえます。
年末調整の対象とならない人
年末調整では控除できない、いわゆる所得から引けるものがある際、会社では手続きできないものがあります。
これらの場合は「確定申告」をすることによって還付できる場合があります。
年末調整の対象とならない控除
- 雑損控除
- 初年度の住宅ローン控除
- 医療費控除
- 特定支出控除
- 寄付金控除
上記の控除は年末調整では手続きができないため、還付を受けたい場合は、「確定申告」をする必要があります。
まとめ
年末調整を行わない場合には、懲役または罰金が科せられることもあります。
会社員は毎年、年末調整の書類に何気なく記入すると思いますが、年末調整はとても重要なものです。
申告漏れがないようにしましょう。
年末調整が負担となってしまっている担当者様へ
「通常業務が重なっていて、年末調整を処理する余裕がない・・・」
「急に経理担当が退職してしまって、人が足りない・・・」
こんなお悩みを持たれている担当者の方も多いと思います。
年末調整は毎年行わなければならない業務の一つです。
年に一度の業務であるため、回数こそは少ないのですが、
- 従業員の回答ミス・修正作業
- 問い合わせの対応
など、担当者の負担はとても大きい業務です。
「誰かに丸投げできれば・・・」と考えたことはありませんか?
ロジックスサービスでは、
20名:80,000円~
※同じ市区町村の場合
※税抜き金額
・基本料金:25,000円
・処理料金:2,000円/名
・源泉徴収票作成料金(退職者分・再発行):350円/名
・給与支払報告書作成:5,000円
・給与支払報告書発送:3,000円/市区町村
上記の料金で年末調整アウトソーシングを対応しております。
細かい処理が必要な年末調整業務。
アウトソーシングすることで、繁忙期の経理担当者の負担を解消しませんか?
年末調整と確定申告の違いは?
年末調整と確定申告は、所得税の過不足をなくして正しい年税額を確定するための手続きのことです。
それぞれの仕組みについて知らない方も多いと思いますので、今回は年末調整と確定申告との違いをご紹介します。
年末調整と確定申告の違い
年末調整と確定申告の違いは、税金を「自分で納める」か「会社が代わりに収める」かの違いになります。
確定申告
納税者自身が1年間の所得を計算し、税務署へ自己申告し税金を納めること。
年末調整
給与所得者の場合であれば、会社が個人の代わりに税務署へ申告・納税を行うこと。
年末調整とは
年末調整とは、1年間に支払われた給与や源泉徴収の過不足を12月に調整する仕組みです。
もう少し詳しく説明すると、年度末に給与の支払いをする際、給与の支払いを従業員それぞれの、
①今年度中に給与を支払う都度、源泉徴収をおこなった所得税の合計額
②今年度中の給与の支給総額について、納付をすべき税額
①と②を比較し、過不足額の精算をするのが「年末調整」です。
・生命保険や火災保険に加入している
・国民年金を支払っている
・住宅ローンを支払いはじめて10年以内
このような場合は一定の金額の所得控除を受けることができるので、1年間に収める税金は天引きされていた金額よりも低くなります。
アルバイトでも毎月の給与が88,000円を超えると、所得税が控除されるようになります。
そして、年末調整の結果次第で、「所得税を払いすぎている人には還付」されますが、逆に「足りない人は追加で徴収」されます。
所得税を払いすぎていた場合 → 還付
所得税が不足していた場合 → 徴収
年の途中で入社した方は、今年1年間で働いたすべての会社の源泉徴収票が必要になります。
源泉徴収とは
日本では会社などの雇用主が従業員の給与を支払う際に、従業員が国に支払うべき所得税を給与から「天引き」します。
会社が所得税を一旦預かった上で、従業員に代わりまとめて国に支払うという仕組みです。
この仕組みを「源泉徴収」といい、源泉徴収される所得税のことを「源泉所得税」といいます。
年末調整の対象とならない人
年末調整では控除できない、いわゆる所得から引けるものがある際、会社では手続きできないものがあります。
これらの場合は「確定申告」をすることによって還付できる場合があります。
確定申告とは
確定申告とは、1年間の所得とそれに対する所得税を計算して、精算する手続きのことです。
期間は下記のようになっています。
確定申告の申告期間
翌年の2月16日から3月15日まで
所得税の納付期限
申告期限と同様に3月15日まで
期限日が土日の場合は、次の平日に繰り越されます。
そして、確定申告の結果次第で、「予定納税額または源泉徴収税額が多い人は還付」されますが、逆に「少ない人はは納税」されます。
予定納税額または源泉徴収税額が多い場合 → 還付
納税額が少ない場合 → 納税
年末調整では対応できない控除を受ける際にも、確定申告が必要になります。
まとめ
所得税の過不足をなくして正しい年税額を確定するためには、年末調整・確定申告を行う必要があります。
しかし、年末調整・確定申告には違いがあります。
今回の年末調整と確定申告との違いから、それぞれの仕組みを知って早めに準備を進めるようにしましょう。
年末調整が負担となってしまっている担当者様へ
「通常業務が重なっていて、年末調整を処理する余裕がない・・・」
「急に経理担当が退職してしまって、人が足りない・・・」
こんなお悩みを持たれている担当者の方も多いと思います。
年末調整は毎年行わなければならない業務の一つです。
年に一度の業務であるため、回数こそは少ないのですが、
- 従業員の回答ミス・修正作業
- 問い合わせの対応
など、担当者の負担はとても大きい業務です。
「誰かに丸投げできれば・・・」と考えたことはありませんか?
ロジックスサービスでは、
20名:80,000円~
※同じ市区町村の場合
※税抜き金額
・基本料金:25,000円
・処理料金:2,000円/名
・源泉徴収票作成料金(退職者分・再発行):350円/名
・給与支払報告書作成:5,000円
・給与支払報告書発送:3,000円/市区町村
上記の料金で年末調整アウトソーシングを対応しております。
細かい処理が必要な年末調整業務。
アウトソーシングすることで、繁忙期の経理担当者の負担を解消しませんか?
月給・日給・時間給 違いを最新版で完全解説|給与計算ミス防止術

月給・日給・時間給の違いとは?給与制度の基本を整理
月給・日給・時間給は、従業員へ賃金を支払う際の「計算方法」の違いです。給与計算の基本となるため、それぞれの特徴を理解しておくことが、計算ミスや労務トラブルの防止につながります。
特に中小企業では、職種や働き方に応じて複数の給与制度を併用しているケースも少なくありません。まずは、それぞれの違いを整理していきましょう。
月給・日給・時間給とは?まず押さえたい給与制度の基本
月給制は、1か月単位で固定額の給与を支払う方法です。営業職や事務職など、毎月安定して働く正社員に多く採用されています。たとえば「月給25万円」の場合、所定労働日数や勤務時間を満たしていれば、基本的に毎月同じ金額が支給されます。
一方、日給制は「1日働いたらいくら」という形で給与を計算する制度です。建設業や警備業など、勤務日数が変動しやすい業種で多く見られます。例えば日給1万円で月20日勤務した場合、1万円×20日=20万円という計算になります。
時間給制は、働いた時間に応じて給与を支払う方法です。パート・アルバイトで一般的な制度であり、時給1,100円で1日5時間勤務なら、1,100円×5時間=5,500円となります。勤務時間に比例して給与が変動する点が特徴です。
それぞれに向いている働き方があり、「安定性を重視するなら月給」「勤務日数で管理しやすいなら日給」「柔軟なシフト運用なら時間給」というように使い分けられています。
労働基準法で明確に定義されていない点に注意
実は、「月給」「日給」「時間給」という言葉自体は、労働基準法で厳密に定義されているわけではありません。そのため、会社ごとに運用ルールが異なる場合があります。
例えば「月給制」と言っていても、欠勤した分を控除する会社もあれば、固定給として扱う会社もあります。また、「日給月給制」という制度も存在します。これは毎月固定給を支払う形に近いものの、欠勤日数に応じて給与を減額する方式です。
この違いを理解せずに運用すると、残業代や欠勤控除の計算でトラブルになることがあります。特に給与担当者は、雇用契約書や就業規則で「どのような計算方法を採用しているか」を明確にしておくことが重要です。
なお、所定労働時間とは「会社が定めた通常の勤務時間」のことです。残業代計算の基準にもなるため、給与制度とあわせて確認しておきましょう。
中小企業で多い給与制度の選び方と実務上の違い
中小企業では、職種や雇用形態に応じて給与制度を使い分けるケースが一般的です。例えば、正社員には月給制、現場作業スタッフには日給制、パートスタッフには時間給制を採用するなど、実務に合わせて設計されています。
月給制は毎月の給与が安定するため、従業員の生活設計がしやすい反面、欠勤控除や残業単価の計算を正確に行う必要があります。残業代を計算する際は、月給÷月平均所定労働時間で時給換算を行うケースが多くあります。
日給制や時間給制は、働いた分だけ支払うため人件費を管理しやすいメリットがあります。一方で、勤怠集計ミスがそのまま給与ミスにつながりやすく、タイムカードや勤怠システムとの連携が重要になります。
給与制度は「どれが正しいか」ではなく、「会社の業務内容や働き方に合っているか」が大切です。制度ごとの特徴を理解し、就業規則や雇用契約と整合性を持たせることが、ミス防止とスムーズな給与計算につながります。

月給・日給・時間給の計算式を図解でわかりやすく解説
月給・日給・時間給は、それぞれ「何を基準に給与を支払うか」が異なります。給与計算を誤ると、従業員とのトラブルや残業代未払いにつながるため、基本の計算式を正しく理解しておくことが重要です。
まずは、それぞれの計算方法と間違いやすいポイントを確認していきましょう。
月給の計算式|欠勤控除・残業計算で迷いやすいポイント
月給制は、毎月あらかじめ決まった金額を支払う給与形態です。基本給が固定されているため、一見シンプルに見えますが、欠勤控除や残業代計算で混乱しやすい特徴があります。
基本的な計算式は、「月給+各種手当−控除額」です。
例えば月給25万円の社員が1日欠勤した場合、会社ごとの就業規則に基づき欠勤控除を行います。
欠勤控除とは、欠勤した分の給与を差し引く処理のことです。
よくある計算例は、「月給÷所定労働日数×欠勤日数」です。
たとえば、
・月給:250,000円
・所定労働日数:20日
・欠勤:1日
の場合、欠勤控除額は、
250,000円÷20日×1日=12,500円
となります。
また、残業代の計算でも注意が必要です。月給制でも残業代は別途支払う必要があります。
残業単価は、「月給÷月平均所定労働時間」で算出するケースが一般的です。
固定残業代制度を導入している場合でも、実際の残業時間が固定時間を超えた分は追加支払いが必要になるため注意しましょう。
日給の計算式|出勤日数による変動に注意
日給制は、働いた日数に応じて給与が変動する仕組みです。建設業や警備業などで多く採用されています。
基本の計算式は、「日給×出勤日数」です。
例えば、
・日給:10,000円
・出勤日数:18日
の場合、給与は、
10,000円×18日=180,000円
となります。
日給制で注意したいのは、月ごとに給与額が変動しやすい点です。祝日や会社カレンダーによって出勤日数が変わるため、毎月の確認作業が欠かせません。
また、日給制でも残業代は必要です。
1日の所定労働時間を超えた場合は、時間外労働として割増計算を行います。
例えば1日8時間契約で10時間勤務した場合、超過した2時間分には割増賃金を加算します。
時間給の計算式|シフト制で起きやすい給与計算ミス
時間給制は、働いた時間数に応じて給与を支払う方法です。パート・アルバイトで最も一般的な給与形態です。
基本の計算式は、「時間給×実働時間」です。
例えば、
・時給:1,200円
・実働時間:120時間
の場合、給与は、
1,200円×120時間=144,000円
となります。
時間給制で特に多いミスが、シフト管理とのズレです。
タイムカードの打刻漏れや休憩時間の入力ミスがあると、給与額に直接影響します。
また、深夜勤務や残業が発生した場合は割増率にも注意が必要です。
深夜割増とは、22時〜5時の勤務に対して追加で支払う割増賃金のことです。
例えば、深夜残業が発生した場合は、通常時給ではなく、法律で定められた割増率を加えた単価で計算する必要があります。給与ソフト任せにせず、計算ロジックを理解しておくことが、ミス防止の第一歩です。

給与計算ミスが起こる原因と実務チェックリスト
担当者がつまずきやすい「3つの計算ミス」
給与計算では、毎月同じように処理していても思わぬミスが発生することがあります。特に中小企業では、少人数で経理や労務を兼任しているケースも多く、確認漏れが起こりやすい傾向があります。ここでは、実際によくあるミスと、その防止ポイントを整理していきます。
まず、担当者がつまずきやすい計算ミスの1つ目は「欠勤・遅刻控除の計算違い」です。月給制の場合、会社ごとに控除計算のルールが異なるため、計算方法を統一できていないとミスにつながります。例えば、「月給 ÷ 所定労働日数 × 欠勤日数」なのか、「月給 ÷ 月平均所定労働時間 × 欠勤時間」なのかを曖昧にしているケースは少なくありません。
2つ目は「残業代の単価ミス」です。残業代は基本給だけでなく、一部手当を含めて計算する必要があります。
割増賃金とは、残業・深夜・休日労働に対して通常より高い賃金を支払う仕組みのことです。
特に時間給換算を間違えると、未払い残業代の問題に発展する可能性があります。
3つ目は「社会保険・税金の反映漏れ」です。昇給後の標準報酬月額変更や、扶養変更の未反映は実務でよく起こります。給与ソフト任せにしていると、「設定変更したつもり」が実は反映されていなかった、というケースもあります。
給与計算ミスが会社に与える経営リスク
給与計算ミスは単なる事務ミスではありません。従業員からの信頼低下につながるだけでなく、未払い賃金請求や労務トラブルの原因になることがあります。特に残業代の計算誤りは、過去分をまとめて支払う必要が生じる場合もあり、会社の資金繰りに影響することもあります。
さらに、給与への不信感は離職リスクにも直結します。「毎月給与が違う」「説明が曖昧」と感じると、従業員の安心感は大きく低下します。中小企業では人材確保が重要だからこそ、給与計算の正確性は経営課題の1つといえるでしょう。
また、法改正への対応漏れも注意が必要です。社会保険料率や最低賃金は定期的に変更されるため、古い設定のまま運用していると知らないうちに誤計算が発生することがあります。

ミス防止に役立つ実務チェックリスト
ミス防止のためには、毎月のチェック体制を仕組み化することが重要です。例えば、以下のような確認を行うだけでも精度は大きく変わります。
・勤怠データと打刻漏れを確認したか
・残業時間が36協定の範囲内か
・欠勤・遅刻控除の計算ルールが統一されているか
・社会保険料率の最新情報を反映しているか
・扶養変更や入退社情報を反映したか
・給与計算後に前年同月比で大きな差異がないか確認したか
特に最後の「前月比較」は非常に有効です。給与総額が急に増減している場合、入力ミスや設定ミスを早期に発見できることがあります。給与計算は「計算する作業」ではなく、「確認する作業」と考えることが、ミス防止の第一歩です。
給与計算の負担を減らすなら「給与計算代行」という選択肢
給与計算業務は、毎月必ず発生する重要なバックオフィス業務です。しかし実際には、「担当者しか計算方法を理解していない」「法改正への対応が後回しになる」といった悩みを抱える中小企業も少なくありません。特に月給・日給・時間給が混在している企業では、雇用形態ごとに計算方法が異なるため、確認作業だけでも大きな負担になります。
中小企業で給与計算が属人化しやすい理由
中小企業では、総務や経理の担当者が少人数で複数業務を兼任しているケースが多くあります。そのため、給与計算も「長年担当している社員の経験」に頼りやすく、マニュアル化されていない企業も珍しくありません。
例えば、残業代計算では「時間単価 × 割増率 × 残業時間」という基本式を使いますが、月給制・日給制・時間給制によって基礎単価の求め方が異なります。さらに、社会保険料や住民税の変更、法改正対応なども毎年発生するため、担当者の負担は想像以上に大きくなりがちです。
もし担当者が急に退職・休職した場合、「計算方法がわからない」「締日に間に合わない」といったリスクにつながることもあります。
給与計算代行サービスを利用するメリット
こうした負担を軽減する方法として、近年注目されているのが給与計算代行サービスです。給与計算を専門会社へ委託することで、社内担当者の負担を減らしながら、計算精度の安定化を図れます。
特にメリットとして大きいのは、法改正への対応を任せやすい点です。給与計算には労働基準法や社会保険制度などが関係しており、毎年のようにルール変更があります。専門会社へ依頼することで、最新制度に対応しやすくなります。
また、給与データのチェック体制が整うことで、計算ミス防止にもつながります。給与計算ミスは従業員との信頼関係にも影響するため、「正確に・期限内に処理する」ことが非常に重要です。
みらいパートナーズが選ばれる理由
みらいパートナーズでは、中小企業向けに給与計算代行サービスを提供しています。これまで279社の支援実績があり、30〜100名規模の企業を中心に、多くの企業様からご相談をいただいています。
また、「質問したいのに返事が遅い」という不安を減らせるよう、3分レスポンスを目指した対応体制を整えています。さらに、最短1ヶ月で導入可能なため、「今の担当者が退職予定」「早めに引き継ぎしたい」という場合でもスムーズにご相談いただけます。
給与計算は、毎月必ず発生するからこそ、担当者の負担を減らしながら安定運用できる仕組みづくりが重要です。属人化や計算ミスに不安を感じている場合は、一度アウトソーシングを検討してみるのも有効な選択肢です。
よくある質問(FAQ)
Q1. 月給制でも欠勤控除は必要ですか?
月給制でも、就業規則に定めがある場合は欠勤控除を行うケースがあります。月給制は「毎月固定額を支払う制度」ですが、無断欠勤や長期欠勤分を差し引く運用は珍しくありません。控除方法が曖昧だと給与トラブルにつながるため、計算ルールを事前に統一しておくことが大切です。
Q2. 日給制と日給月給制は何が違いますか?
日給制は「働いた日数×日額」で給与を計算する制度です。一方、日給月給制は毎月の給与額がある程度決まっており、欠勤や遅刻があった場合に控除する仕組みです。名前が似ているため混同されやすいですが、給与計算方法や欠勤時の扱いが異なるため注意が必要です。
Q3. 時間給でも賞与は支給できますか?
はい、時間給の従業員にも賞与を支給することは可能です。労働基準法では「時給だから賞与不可」という決まりはありません。実際には、勤務実績や会社業績に応じて支給する企業も多くあります。支給条件を就業規則や雇用契約書に明記しておくと安心です。
Q4. 労働基準法では給与制度は決まっていますか?
労働基準法では、月給制・日給制・時間給制などの給与制度そのものは細かく定められていません。ただし、「毎月1回以上」「一定期日払い」など給与支払いのルールは定められています。企業ごとに制度設計は可能ですが、運用ルールを明文化することが重要です。
Q5. 給与計算代行は何人規模から利用できますか?
給与計算代行は、従業員数10名未満の小規模企業でも利用されています。「担当者が1人しかいない」「毎月の確認負担を減らしたい」といった理由で導入されるケースも増えています。みらいパートナーズでは最短1ヶ月で導入できるため、繁忙期前の切り替え相談もしやすいのが特徴です。
月給・日給・時間給の違いを正しく理解することは、給与計算ミスの防止だけでなく、従業員とのトラブル回避にもつながります。特に残業代や欠勤控除は、「基礎賃金×割増率」など計算方法が異なるため、制度ごとの理解が欠かせません。
また、給与体系が曖昧なままだと、毎月の確認作業や修正対応が増え、経理・給与担当者の負担も大きくなります。自社の働き方や雇用形態に合った制度を整え、運用ルールを統一することで、業務効率化にもつながります。
まずは現在の給与制度や計算フローを見直し、「誰が見ても分かる運用」にすることが、ミスを減らす第一歩です。
まとめ
月給・日給・時間給の違いを正しく理解することは、給与計算ミスの防止だけでなく、従業員とのトラブル回避にもつながります。特に残業代や欠勤控除は、「基礎賃金×割増率」など計算方法が異なるため、制度ごとの理解が欠かせません。
また、給与体系が曖昧なままだと、毎月の確認作業や修正対応が増え、経理・給与担当者の負担も大きくなります。自社の働き方や雇用形態に合った制度を整え、運用ルールを統一することで、業務効率化にもつながります。
まずは現在の給与制度や計算フローを見直し、「誰が見ても分かる運用」にすることが、ミスを減らす第一歩です。
そして、社内だけでは限界がある場合は、給与計算代行サービスを活用し、外部のチーム体制に組み込むことも有効な選択肢です。
株式会社みらいパートナーズ
公式サイト: https://www.mirai-ps.com/
給与計算代行サービス: https://www.mirai-ps.com/payroll/
料金シミュレーター: https://www.mirai-ps.com/payroll-simulator/
お問い合わせ: 0120-778-781(平日 9:00-17:00)
「スピード給与計算アウトソーシング」は、導入279社・過去3万人超の対応実績を持つ給与計算代行サービスとして、業界最速クラス3分レスポンス、最短1ヶ月導入、DX認定企業としての運用体制で、中小企業の給与計算課題を解決しています。
─────────────
給与計算の負担、丸ごと外に出せます。
株式会社みらいパートナーズのスピード給与アウトソーシングは、
中小企業(30~100名)特化の給与計算代行サービスです。
✓ 3分レスポンス/最短1ヶ月導入/279社の実績
✓ 他社からの切替継続率100%・社労士監修
「自社運用はもう限界」と感じたら、無料相談からどうぞ。
⇩スピード給与アウトソーシングの詳細はこちら
─────────────
産休と育休の給与と手当、給付金はどうなるの?

産休のときの給与はどうなるでしょうか?
現代は、共働きの夫婦が増えており、共働き夫婦にとって出産や育児のときは、産休と育休を使って休みを取るのが現実的でしょうか。
しかし、生活があるので産休と育休を使ったときの、給与と手当、給付金がどうなるのか心配になりますよね。
今回は、産休と育休の給与と手当、給付金はどうなるの?についてご紹介します。
産休とは
産休(出産休暇)とは、雇用形態にかかわらず出産の前後に休暇を取れる制度です。
産休については、労働基準法 第65条で定められています。
- 使用者は、6週間(多胎妊娠の場合にあっては、14週間)以内に出産する予定の女性が休業を請求した場合においては、その者を就業させてはならない。
- 使用者は、産後8週間を経過しない女性を就業させてはならない。ただし、産後6週間を経過した女性が請求した場合において、その者について医師が支障がないと認めた業務に就かせることは、差し支えない。
- 使用者は、妊娠中の女性が請求した場合においては、他の軽易な業務に転換させなければならない。
引用:労働基準法 第65条
また、産休には出産の準備期間「産前休業」と、産後に回復する期間「産後休業」の2種類があり、それらを合わせた休暇を産休と言います。
産前休業とは
産前休業は、出産予定日6週間前(双子以上の場合は14週間前)から、自分で開始日を決めて取れる休暇です。
本人が「出産前ギリギリまで仕事をしたい」と希望すれば、産前休業は取らないこともできます。
しかし、体のことを考慮して重労働ではない仕事に変更してもらいましょう。
産後休暇とは
産後休暇は、「産後8週間は働かせてはいけない」と法律で決められた休暇です。
ただし、産後6週間を経過した時点で、本人が希望して医師が認めた場合は、最短3か月で職場復帰ができます。
産休が取れる条件
- 同一事業主に引き続き、1年以上雇用されている
- 子どもが1歳の誕生日以降も引き続き、雇用されることが見込まれている
- 子どもが2歳の誕生日の前々日までに契約の期間が満了し、契約が更新されないことが明らかでない
育休とは
育休(育児休暇)とは、子どもが1歳になるまでに期間を決めて1度だけ休暇を取れる制度です。
条件によっては最長2歳まで延長できます。
育休が取れる条件
- 1歳に満たない子どもを養育する労働者
- 同一の事業主に1年以上雇用されていること
- 子どもが1歳6か月になるまでに、労働契約(更新される場合は、更新後の契約)の期間が満了することが明らかでないこと
育休の延長できる条件(最長2歳まで)
- 子どもが保育園に入園できなかった場合
- 育てる人が病気やケガで育児することが難しい場合
育休の延長申請について
育休を延長する場合は、子どもの誕生日の前日までに申請が必要になります。
- 1歳を迎える時に1歳6ヵ月まで
- 1歳6ヵ月を迎える時に2歳まで
パパ・ママ育休プラスとは
パパ・ママ育休プラス制度を利用しても、パパ・ママそれぞれ1人が取れる育休は最大1年間までになります。
しかし、パパとママが交互に育休を取ることで実質的に1歳2ヵ月までの延長ができます。
パパ休暇とは
パパが出産後8週以内に育休を取っている場合は、特別な事情がなくても育休2回目を取ることができる制度です。
産休と育休の違いとは
産休と育休の違いは「出産するための休暇」か「育児するための休暇」です。
一番大きな違いは産休は女性しか取れないことです。
また、産休は取らなければいけないと法律で決められている休暇になりますが、育休を取るかは自分で決めることができます。
産休と育休の給与はどうなるの?
産休と育休中は給与は支払われないことになります。
産休と育休を取っている労働者に、企業は給与を支払う義務がありません。
そのため、ほとんどの企業が産休・育休中の給与の支払いをしていないでしょう。
しかし、それでは産休・育休を取っている労働者の負担が大きいですよね。
産休と育休中は一定条件を満たしていれば、手当金を受け取ることができます。
産休と育休の手当・給付金について
産休と育休には、手当金が受け取れるさまざまな制度があります。
それぞれの手当についてみていきましょう。
出産手当金
出産手当金とは、出産のために仕事を会社を休んで給与を受けられなかった場合に、手当金を受け取れる制度です。
出産手当金は死産、早産、流産、人工妊娠中絶でも支給されます。
支給条件
出産手当金の支給条件は、妊娠4ヵ月(日数85日)以上、出産日42日前(双子以上の場合は出産日98日前)から出産日の翌日から56日までに会社を休んだ健康保険加入者です。
つまり、出産手当金は最大98日分(双子以上の場合は154日分)を受け取れることになります。
また、退職の場合でも条件を満たしていれば、出産手当金を受け取ることができます。
退職の場合の支給条件
- 退職日まで継続して1年以上の被保険者期間がある
- 退職日に出産手当金を受けているか、受ける条件を満たしている。かつ退職日に休んでいる
支給額
出産手当金の支給額は、標準報酬月額の平均の3分の2を休んだ日数分受け取ることができます。
出産手当金の計算方法(1日あたり)
出産手当金の支給開始日以前の12ヶ月間の標準報酬月額を平均した額 ÷ 30日 × 3分の2
※標準報酬月額とは、基本給、その他手当金(ボーナス含む)の現金、現物支給される報酬です。
手続き
出産手当金の手続きは、「健康保険出産手当金支給申請書」を病院の窓口へ提出します。
申請期限は、産休開始の翌日から2年以内に申請する必要があります。
出産育児一時金
出産育児一時金とは、出産時に病院でかかった費用を助成してくれる制度です。
支給条件
出産育児一時金の支給条件は、妊娠4ヵ月(娠日数85日)以上で出産する健康保険加入者、または配偶者の健康保険の被扶養者になります。
支給額
出産育児一時金の支給額は、赤ちゃん1人につき42万円です。
産科医療補償制度に加入していない医療機関で出産した場合の支給額は40万4000円です。
また、出産にかかった医療費が42万円未満の場合は差額も受け取れます。
手続き
出産育児一時金の手続きは、出産後に「健康保険出産育児一時金支給申請書」を提出します。提出期限は出産日の翌日から2年以内です。
また、「直接支払制度」を利用すれば、出産退院時に医療費の差額分を支払うだけで済みます。
もし、出産退院時の医療費が42万円未満だった場合は、申請で指定した口座に出産育児一時金の差額が振り込まれます。
出産育児一時金の差額を「支給決定通知書」が届く前に申請したい場合は、「健康保険出産育児一時金内払金支払依頼書」を提出が必要になります。
育児休業給付金
育児休業給付金とは、育休中のパパ・ママを支援してくれる制度です。
育休は給与の約7割を受け取ることができる制度になっています。
また、社会保険料の免除も受けることができます。
支給条件
- 雇用保険に加入している
- 育児休業開始日前の2年間に、11日以上働いた月が12ヵ月以上ある
支給額
育児休業給付金の1ヵ月の支給額は「休業開始時賃金日額×支給日数(通常30日)の67%」になります。そして、育休開始から6か月後は「休業開始時賃金日額×支給日数の50%」です。
手続き
育児休業給付金の手続きは、ハローワークへ2か月に1度の申請が必要です。多くの場合は、会社を通して申請になると思います。
育児休業給付金の注意点
育児休業給付金が支給されるのは育休を取ってから約2ヵ月後です。とくに女性の場合は、育休が取れるのは産後休業後(出産翌日から8週間後)からになりますので、育児休業給付金が支給されるのは出産から約4か月後になります。
傷病手当金
傷病手当金とは、勤務以外での病気やケガで仕事ができなくなり、給与を受け取れない場合に最大1年6ヵ月までの手当金が受け取れる制度です。
産休前に妊娠中の体調不良で勤務できなかった場合や、切迫早産で絶対安静や入院になった場合に条件を満たしていれば傷病手当を受け取れます。
支給条件
傷病手当金の条件は、3日以上連続して仕事ができなく、医師の証明があれば申請することができます。
支給額
傷病手当金は、3日以上連続した休みの後の4日目以降から休んだ日数分、給与の3分の2が支給になります。
傷病手当金の計算方法(1日あたり)
支給開始日の以前12ヵ月間の各標準報酬月額を平均した額÷30日×3分の2
※標準報酬月額とは、基本給、その他手当金(ボーナス含む)の現金、現物支給される報酬です。
手続き
傷病手当金の手続きには、「傷病手当金支給申請書」を医師と事業主それぞれに記入してもらう必要があります。
申請期限は休んだ日ごとに2年以内になります。
出産手当と傷病手当が同時支給のときは?
傷病手当と出産手当金は同時に受け取ることはできません。
同時に受け取れる条件である場合は、出産手当金が優先して支給されます。
ただし、出産手当金より傷病手当金の金額が多い場合は、出産手当金は全額が支給され、差額分の傷病手当が支給されることになります。
未熟児養育医療給付制度
未熟児養育医療給付制度とは、医師が入院の必要を認めた赤ちゃんの医療費を負担してくれる制度です。
支給条件
- 出生時の体重が2000グラム以下の場合
- 医師が入院養育が必要と認めた場合
支給金額
入院や治療費が全額を助成してもらえます。
※自治体により異なります。
手続き
未熟児養育医療給付制度の手続きには、「養育医療給付申請書」「養育医療意見書」「世帯調査書」の書類の提出が必要になります。必要書類と申請期限は自治体により異なりますので、出生後すみやかに申請をしましょう。
児童手当金
児童手当金とは、中学生までの子どもを養育している方に手当金が支給される制度です。
支給条件
0歳から中学校卒業まで(15歳の誕生日後の最初の3月31日まで)の子どもを養育している方になります。
支給額
児童手当の額(一人あたり月額)
- 3歳未満 ・・・15,000円
- 3歳以上~小学校修了前・・・ 10,000円
※第3子以降は15,000円 - 中学生 ・・・10,000円
※自治体によって異なります
児童手当が支給されるのは、毎年6月(2,3,4,5月分)、10月(6,7,8,9月分)、2月(10,11,12,1月分)に前月分までの児童手当が支給されます。
手続き
児童手当金の手続きは、原則として出産翌日から15日以内に申請が必要です。
申請が遅れた月は児童手当を受けられなくなりますので、ご注意ください。
また、児童手当は毎年6月に現状届を提出しなければ、その年の6月以降の児童手当を受け取れなくなってしまいます。
乳幼児医療費助成 (子ども医療費助成)
乳幼児医療費助成(子ども医療費助成)とは、子どもの通院、入院時の自己負担額を助成してくれる制度です。
助成条件
0歳~中学3年生までの子どもになります。
助成金
乳幼児医療費助成は、医療費の自己負担額を無料~軽減化してもらます。
※自治体により異なります。
助成方法
乳幼児医療費助成の申請をすると、医療証をもらえるので医療機関を利用した際に医療証を窓口に提示します。
助成方法は「2つ」から選べます。
- 現物給付:医療機関の窓口に「医療証」を提示して助成してもらう
- 償還払い:自己負担分を支払った後で、役所の窓口に申請をし、払い戻しを受ける
手続き
乳幼児医療費助成の手続きは、市役所または、市民センターに申請が必要になります。
申請期限は自治体により異なりますので、すみやかに申請をしましょう。
まとめ
今回は、産休と育休の給与と手当、給付金はどうなるの?をご紹介しました。
出産にはさまざまなサポートが用意されているので安心です。
また、出産時には手当金以外にも出生届(生後14日までに申請)や、子供の健康保険証の申請などもあります。
申請書類は提出期限を確認して、できるだけ早めに申請をしましょう。
給与計算が負担となってしまっている担当者様へ
「通常業務が重なっていて、給与計算を処理する余裕がない・・・」
「急に経理担当が退職してしまって、人が足りない・・・」
こんなお悩みを持たれている担当者の方も多いと思います。
給与計算は毎月行わなければならない業務の一つです。
- 従業員の回答ミス・修正作業
- 問い合わせの対応
など、担当者の負担はとても大きい業務です。
「誰かに丸投げできれば・・・」と考えたことはありませんか?
みらいパートナーズでは、
固定費:55,000円(税込)
+
処理料金:1,600円/名(税込)
↓
例)25名の場合
月額:計 95,000円(税込)
上記の料金で給与計算アウトソーシングを対応しております。
細かい処理が必要な給与計算業務。
アウトソーシングすることで、経理担当者の負担を解消しませんか?
マイナンバー制度ってなに?メリットは?

2015年(平成27年)10月から付与された「マイナンバー」。
マイナンバーってどんな制度か正直よくわからない方や、マイナンバーは何に使えるのか知らない方が多いと思います。
そこでマイナンバー制度を理解するため、今回はマイナンバーについて、メリットデメリットも交えてご紹介します。
マイナンバー制度とは
マイナンバー制度とは、住民票を有する全ての方に1人1つの番号(12桁)をお知らせして、行政の効率化、国民の利便性を高める制度です。
マイナンバーが使われるのは主に「社会保障」「税金」「災害対策」の3つに関連するときです。
今まで複数の機関に存在していた個人の情報を、マイナンバーがあれば、同一人物の情報だと即座に確認できるようになります。
マイナンバーは一生使うもので、何らかの不正行為に使われる恐れがなければ、マイナンバーの番号は変更されません。
マイナンバーの4つのメリット
マイナンバーの導入によるメリットは、下記の4つが挙げられます。
- 公平・公正な社会の実現~給付金などの不正受給の防止
- 国民の利便性の向上~面倒な行政手続きが簡単に
- 行政の効率化~手続きをムダなく正確に
- 人的ミスのリスクを低減
マイナンバーのデメリット
様々なメリットがあるマイナンバー制度ですが、一部デメリットもあります。
- プライバシーが侵害される危険性
- 個人情報の流出・漏洩のリスク
マイナンバーはどんなときに使える?
- 給付や退職金、賃金などを受け取る場合
- 報酬や料金、契約金などを受け取る場合
- 不動産譲渡所得(100万円超)や不動産仲介料、使用料(15万円超)を受け取る場合
- 株や投資信託、公社債といった証券取引をはじめる、行っている場合
- 生活保護や雇用保険、健康保険を申請する場合
- 所得税などの確定申告を行う場合
- ハローワークの事務
- 防災、災害対策に関する事務
- 災害者台帳の作成事務
などに使用されます。
マイナンバーと通知カードの違い
マイナンバーが記載されているカードには2種類あります。
通知カード
通知カードは住民票を有するすべての方に与えられるカードです。
紙製で顔写真の記載がなく、身分証明書として使うことができません。
マイナンバーカード
マイナンバーカードは希望者のみに発行されるカードです。
プラスチック製のICチップが付いており、顔写真が記載され、身分証明書として使うことができます。
マイナンバーを紛失した場合
マイナンバーを紛失した場合はまずは警察へ遺失の届け出をしてください。
遺失届の受理番号をしっかり控えておきましょう。
再交付には通知カード損失届、通知カード再交付申請書、再発行手数料500円、身分証明書が必要となります。
通知カードを紛失しても悪用されることはありません。
通知カードだけでは身分証明書の機能を果たすことができないからです。
通知カードでマイナンバーを確認するには本人確認も同時に行う必要があるため、運転免許証などがなければ通知カードに書かれている個人番号を使用することができないのです。
まとめ
今回はマイナンバーについてご紹介しました。
マイナンバーはさまざまな場面で必要となるので、しっかりと保管しておきましょう。
紛失した場合の再発行手続きや対応についても知っておくと万が一の場合も安心です。
給与計算が負担となってしまっている担当者様へ
「通常業務が重なっていて、給与計算を処理する余裕がない・・・」
「急に経理担当が退職してしまって、人が足りない・・・」
こんなお悩みを持たれている担当者の方も多いと思います。
給与計算は毎月行わなければならない業務の一つです。
- 従業員の回答ミス・修正作業
- 問い合わせの対応
など、担当者の負担はとても大きい業務です。
「誰かに丸投げできれば・・・」と考えたことはありませんか?
ロジックスサービスでは、
一人当たり:1,500円(税込)+基本料金
オプション:要お見積り
上記の料金で給与計算アウトソーシングを対応しております。
細かい処理が必要な給与計算業務。
アウトソーシングすることで、経理担当者の負担を解消しませんか?
給与明細の見方をわかりやすく解説!保管するべき理由とは?

給与明細の見方、各項目の金額の意味をご存知でしょうか?
総支給額だけ見て、あとは引き出しの中に…なんてことありませんよね?
給与明細は、あなたが一生懸命働いた報酬がいくらで、どのくらいの金額が差し引かれているか書かれている重要な明細です。
今回は、給与明細の見方をわかりやすく解説します!
給与明細とは
給与明細とは、働いた分の報酬として給料を受け取る際にもらう給与の内訳が記載された支払明細書のことをいいます。
会社は雇用する労働者には給与の支払明細書を必ず、交付しなければなりません。
これは所得税法第231条によって定められています。
https://www.logix-service.com/column/salary%e2%82%8bbonus%e2%82%8b191101/
給与明細の各項目
給与明細は、基本的に7つの項目でできています。
勤怠
出勤日数や遅刻、早退などが記載されています。
支給
基本給や様々な手当、交通費など、支給される金額が記載されています。
控除
社会保険、所得税、労働保険料、住民税など、支給額から計算され、差し引かれる金額が記載されています。
総支給額
基本給、資格手当、家族手当、時間外手当、交通費、欠勤控除、遅刻控除の合計額が記載されています。
控除合計
介護手数料、健康保険、厚生年金保険、雇用保険料、所得税、住民税の金額が記載されています。
課税対象額
総支給額から労働保険料、社会保険料、交通費などの税金がかからない項目を引いた金額が記載されています。
差引支給額
総支給額から控除合計を引いた金額が記載されています。
差引支給額が、実際にもらえる金額になります。
給与明細を保管するべき理由とは?
給与明細を確認したら、すぐに捨ててしまう人もいるかもしれません。
しかし、給与明細は保管しておいた方が良いでしょう。
未払い賃金を請求する際、税金の支払いの計算などの書類作成に必要になってきます。
未払い賃金請求の時効が2年であることから、給与明細は2年以上の保管が必要になります。
また、給与明細の保管は原本だけでなく、パソコンにデータで保存しておくことがオススメです。
万が一、原本を紛失してしまった場合でもすぐにパソコンから給与明細を引き出すことができます。
給与明細は、捨てずに2年間は保管しておきましょう。
まとめ
今回は、給与明細の見方をわかりやすく解説しました。
毎月もらっている給与明細がどのような仕組みになっているかわかりましたか?
毎月もらう給与に間違いがないか、自分でしっかり確認してみましょう。
給与計算が負担となってしまっている担当者様へ
「通常業務が重なっていて、給与計算を処理する余裕がない・・・」
「急に経理担当が退職してしまって、人が足りない・・・」
こんなお悩みを持たれている担当者の方も多いと思います。
給与計算は毎月行わなければならない業務の一つです。
- 従業員の回答ミス・修正作業
- 問い合わせの対応
など、担当者の負担はとても大きい業務です。
「誰かに丸投げできれば・・・」と考えたことはありませんか?
ロジックスサービスでは、
固定費:55,000円(税込)
+
処理料金:1,100円/名(税込)
↓
例)25名の場合
月額:計 82,500円(税込)
上記の料金で給与計算アウトソーシングを対応しております。
細かい処理が必要な給与計算業務。
アウトソーシングすることで、経理担当者の負担を解消しませんか?
給与計算実務能力検定|給与計算資格の難易度と実務メリット【2026年版】
給与計算実務能力検定とは?資格の難易度と試験内容を解説
給与計算実務能力検定とは?社労士資格との違い
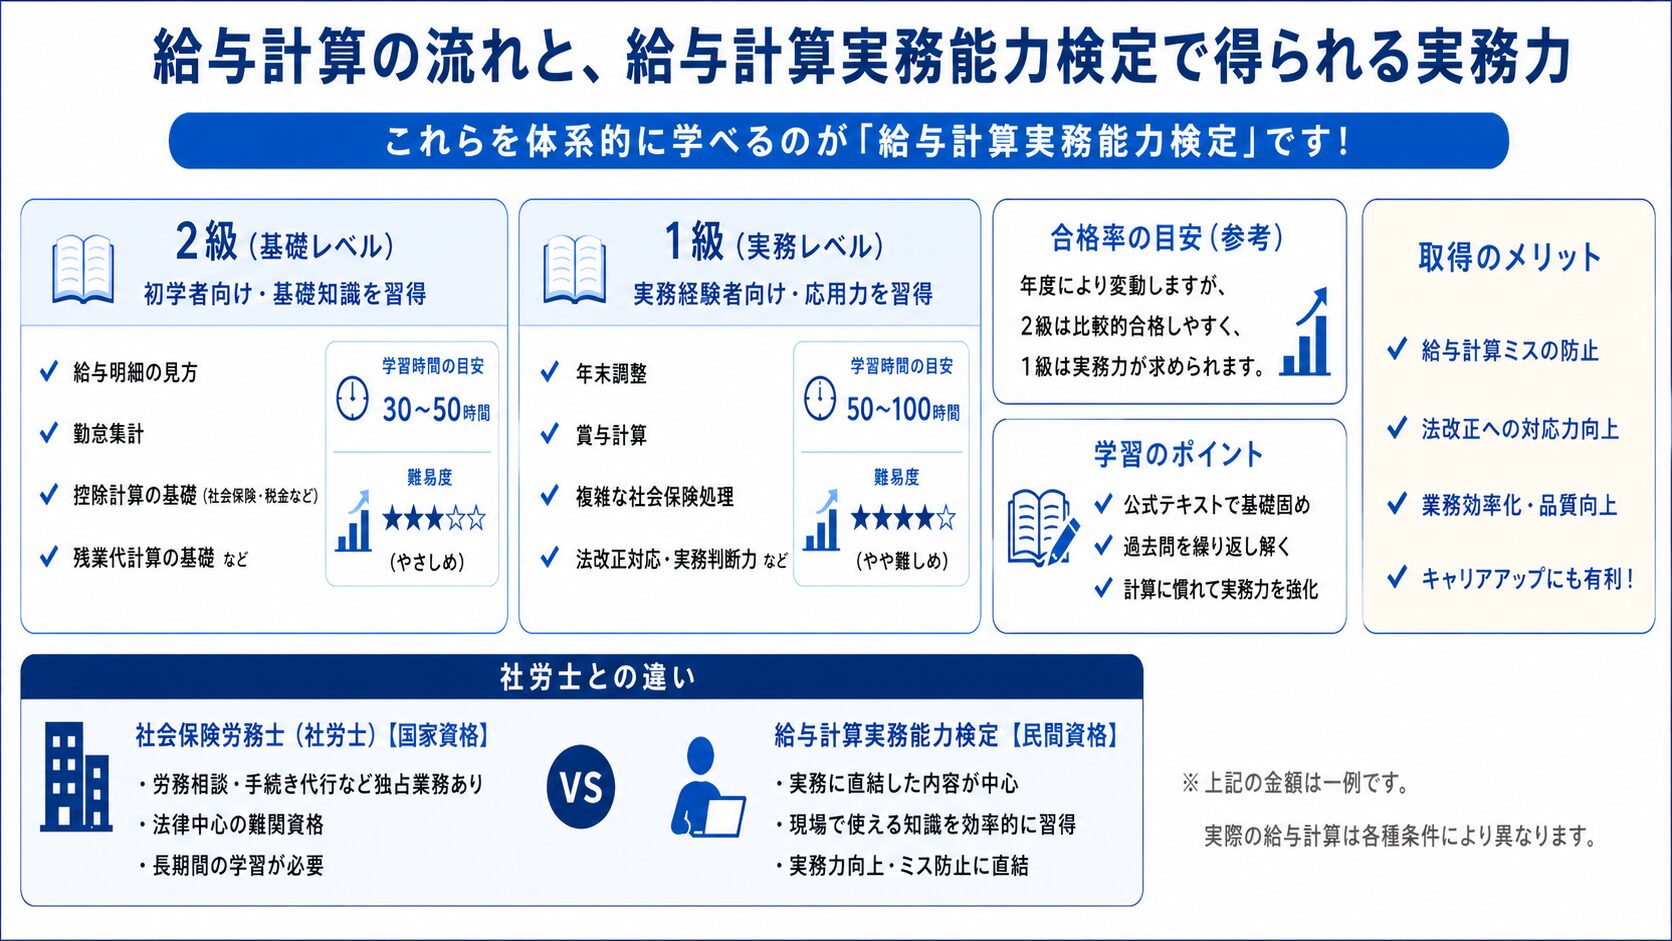
給与計算実務能力検定は、給与計算や社会保険、労働保険に関する実務知識を身につけるための民間資格です。特に、企業の総務・経理・人事担当者から注目されており、「実際に給与計算ができる人材」を目指す資格として活用されています。
一方で、よく比較される資格に「社会保険労務士(社労士)」があります。社労士は国家資格であり、労務相談や手続き代行など独占業務があります。そのため難易度は高く、長期間の学習が必要です。
対して給与計算実務能力検定は、実務に直結した内容が中心です。たとえば、残業代計算や社会保険料控除、所得税計算など、日々の給与業務で必要な知識を重点的に学べます。中小企業の給与担当者にとっては、「まず実務力を身につけたい」という場合に取り組みやすい資格といえるでしょう。
1級・2級の出題範囲と難易度を比較
給与計算実務能力検定には1級・2級があります。2級は給与計算の基礎知識を問う内容で、初学者向けです。給与明細の見方や勤怠集計、社会保険・税金の基本などが出題されます。
たとえば残業代計算では、「1時間あたり賃金 × 割増率 × 残業時間」といった基本的な計算が理解できているかが重要です。給与計算業務が初めての方でも、基礎から学びやすい内容になっています。
一方の1級は、より実務寄りの内容です。年末調整や賞与計算、複雑な社会保険処理なども含まれ、実際の業務経験がある方ほど理解しやすい傾向があります。法改正への対応力も求められるため、2級より難易度は高めです。
ただし、社労士試験のような法律中心の難関資格とは異なり、「実務で使う知識」が中心のため、現場経験と結びつけながら学習できる点が特徴です。
合格率・勉強時間・おすすめテキストと過去問活用法
給与計算実務能力検定の合格率は公表年度によって変動しますが、2級は比較的合格しやすく、基礎学習をしっかり行えば十分合格を目指せます。1級は実務知識が求められるため、難易度は上がりますが、継続的に学習すれば十分対応可能です。
勉強時間の目安としては、2級で30〜50時間程度、1級では50〜100時間程度を想定する方が多いです。給与計算業務の経験がある場合は、学習時間を短縮できるケースもあります。
学習では公式テキストに加え、過去問の活用が重要です。給与計算は「知識を覚えるだけ」ではなく、実際に計算できるかがポイントになります。そのため、問題を繰り返し解きながら、控除や割増計算に慣れることが大切です。
特に中小企業では、少人数で給与業務を担当するケースも多いため、担当者の知識レベルが業務品質に直結します。給与計算実務能力検定を取得することで、ミス防止や法改正対応への意識向上につながり、実務面でも役立つ資格といえるでしょう。
給与計算で間違えやすい実務ポイントと計算式
「総支給額-非課税手当=課税支給額」の考え方
給与計算では、まず「何に税金がかかるのか」を正しく整理することが重要です。実務では、手当をすべて課税対象としてしまい、所得税の計算を誤るケースが少なくありません。
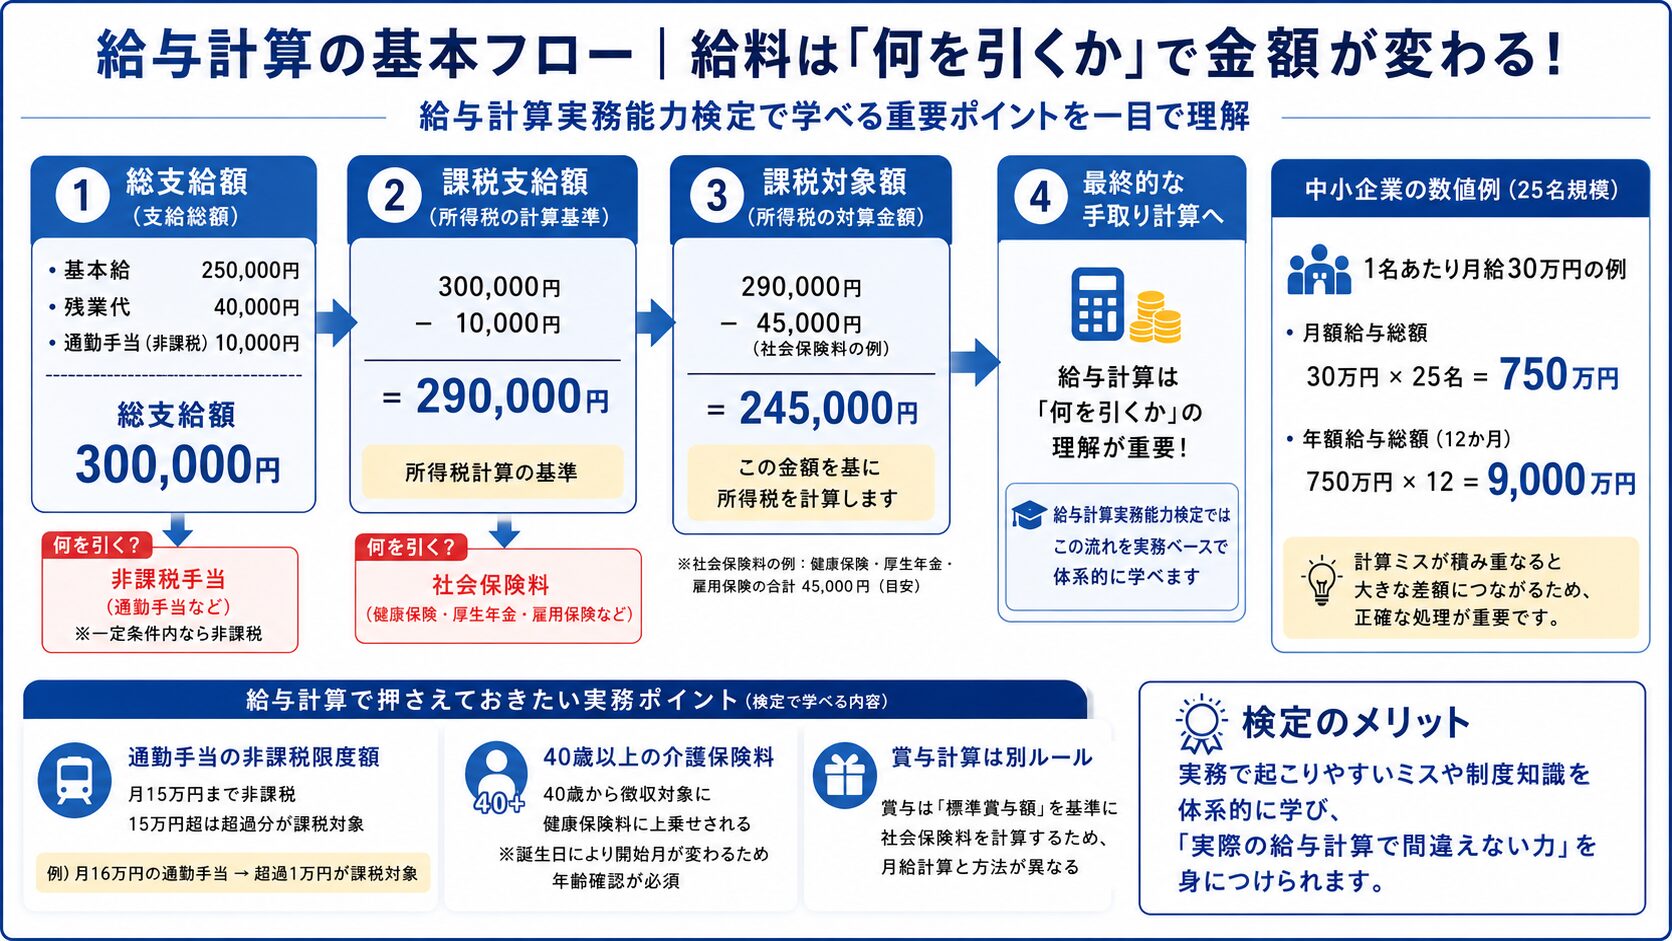
基本となる考え方は、「総支給額-非課税手当=課税支給額」です。
総支給額とは、基本給や残業代、各種手当を含めた支給総額を指します。一方で、通勤手当など一定条件を満たすものは「非課税手当」として扱われます。
たとえば月給30万円のうち、通勤手当1万円が非課税の場合、課税支給額は29万円となります。この「課税支給額」を基準に所得税計算を進めるため、ここを間違えると後続の計算にも影響が出ます。
給与計算実務能力検定では、このような「どこまでが課税対象か」を正しく判断する問題が頻繁に出題されます。資格学習を通じて、実務で迷いやすいポイントを体系的に理解できる点は大きなメリットです。
「課税支給額-社会保険料=課税対象額」の計算と注意点
所得税を計算する際には、さらに社会保険料を差し引きます。基本式は、「課税支給額-社会保険料=課税対象額」です。
社会保険料とは、健康保険・厚生年金・雇用保険など、従業員が負担する保険料のことです。これらは税金計算の前に控除されるため、実際に所得税がかかる金額はさらに小さくなります。
実務では、「社会保険料控除前の金額」で所得税を計算してしまうミスがよく見られます。特に給与ソフトへ手入力する場面では、入力順序の誤りによって税額がズレることもあります。
また、残業代や欠勤控除によって毎月の支給額が変動すると、雇用保険料や所得税額も変わります。給与計算は単純な四則演算ではなく、制度理解と確認作業が欠かせない業務です。
通勤手当上限15万円・40歳の介護保険料判定・賞与計算の違い
給与計算では、法改正や制度上限に関する知識も重要です。代表例が「通勤手当の非課税限度額」です。現在、公共交通機関を利用する場合、月15万円までが非課税とされています。
この上限を超えた部分は課税対象となるため、たとえば月16万円の通勤手当を支給した場合、超過した1万円は課税対象です。非課税と課税を分けて処理する必要があります。
また、40歳以上になると介護保険料の徴収対象になります。介護保険料とは、介護サービスを支えるための保険料で、健康保険料に上乗せして徴収されます。誕生日のタイミングによって徴収開始月が変わるため、年齢確認漏れにも注意が必要です。
さらに、賞与計算では月給計算と異なるルールがあります。賞与は「標準賞与額」を基準に社会保険料を計算するため、通常給与とは計算方法が一部異なります。こうした違いを正しく理解しているかどうかで、実務担当者としての正確性に差が出ます。
給与計算実務能力検定では、こうした実務で起こりやすいミスや制度知識も学べます。単なる資格取得ではなく、「実際の給与計算で間違えない力」を身につけられる点が、多くの担当者に支持されている理由です。
2026年法改正に対応できる給与担当者になるには
給与計算業務では、毎年のように税制や社会保険制度の変更が発生します。特に2026年は、社会保険適用拡大や定額減税関連の実務処理など、中小企業の給与担当者にとって確認すべきポイントが増える見込みです。単にソフトへ数字を入力するだけではなく、「なぜその計算になるのか」を理解している担当者ほど、ミスを防ぎやすくなります。
国税庁「No.2508 給与所得となるもの」で確認すべき項目
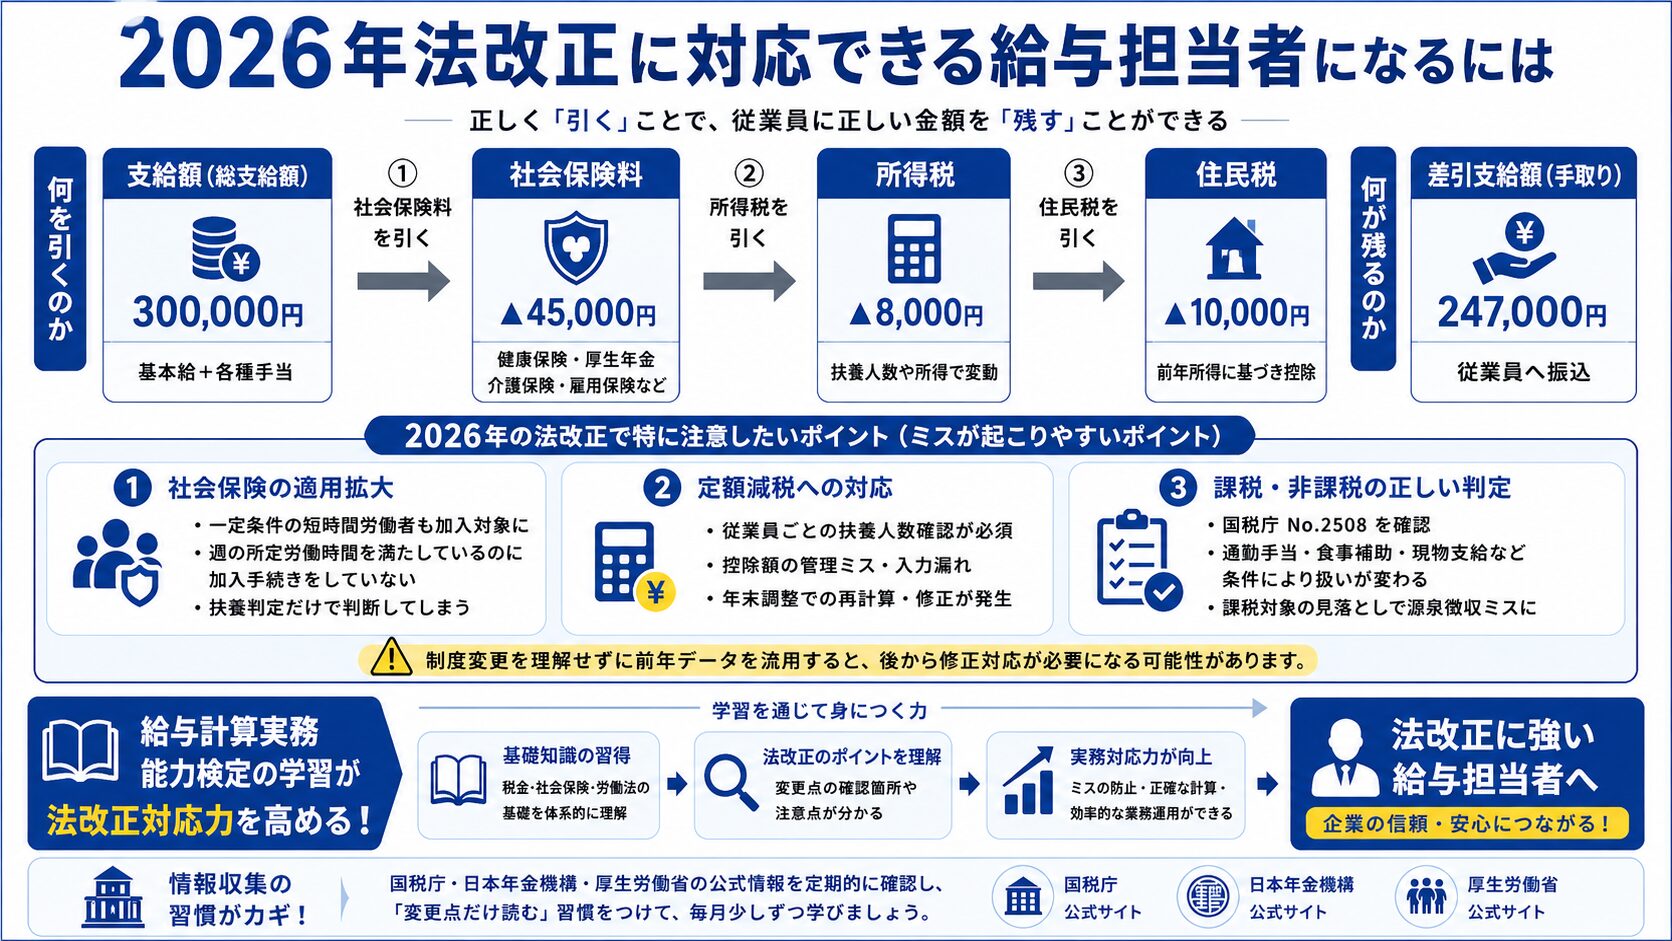
給与計算担当者がまず確認したいのが、国税庁の「No.2508 給与所得となるもの」です。これは、「どこまでが給与として課税対象になるのか」を示した基準です。
たとえば通勤手当や食事補助、現物支給などは、条件によって課税・非課税の扱いが変わります。
特に中小企業では、「福利厚生のつもりで支給していたものが実は課税対象だった」というケースも少なくありません。給与所得の範囲を正しく理解していないと、源泉所得税の計算ミスや年末調整の修正につながる可能性があります。給与計算実務能力検定では、こうした実務に直結する判断力も問われます。
社会保険適用拡大・定額減税処理で起こりやすいミス
2026年以降も注意したいのが、社会保険の適用範囲拡大です。
社会保険適用拡大とは、一定条件を満たす短時間労働者も社会保険加入対象になる制度変更のことです。
よくあるミスとして、「週の所定労働時間は満たしているのに加入手続きをしていない」「扶養判定だけで判断してしまう」などがあります。また、定額減税では、従業員ごとの扶養人数確認や控除額管理が必要になるため、確認漏れによる誤計算も発生しやすくなります。
給与計算では、支給額-社会保険料-所得税-住民税=差引支給額という基本計算だけでなく、「法改正後のルールを正しく反映できるか」が重要です。制度変更を理解せずに前年データを流用すると、後から修正対応が必要になる場合もあります。
法改正に強い担当者になるための勉強法と情報収集術
法改正に対応できる担当者になるには、「毎月少しずつ学ぶ習慣」を作ることが大切です。おすすめは、国税庁・日本年金機構・厚生労働省の公式情報を定期的に確認することです。公式情報は難しく感じる場合もありますが、まずは「変更点だけ読む」方法でも十分役立ちます。
また、給与計算実務能力検定の学習は、単なる資格取得だけで終わりません。税金・社会保険・労働法の基礎を体系的に学べるため、「法改正時にどこを確認すべきか」が分かるようになります。つまり資格取得は、知識の証明だけでなく、実務対応力を身につける第一歩ともいえるでしょう。
中小企業で給与計算ミスが起きやすい理由
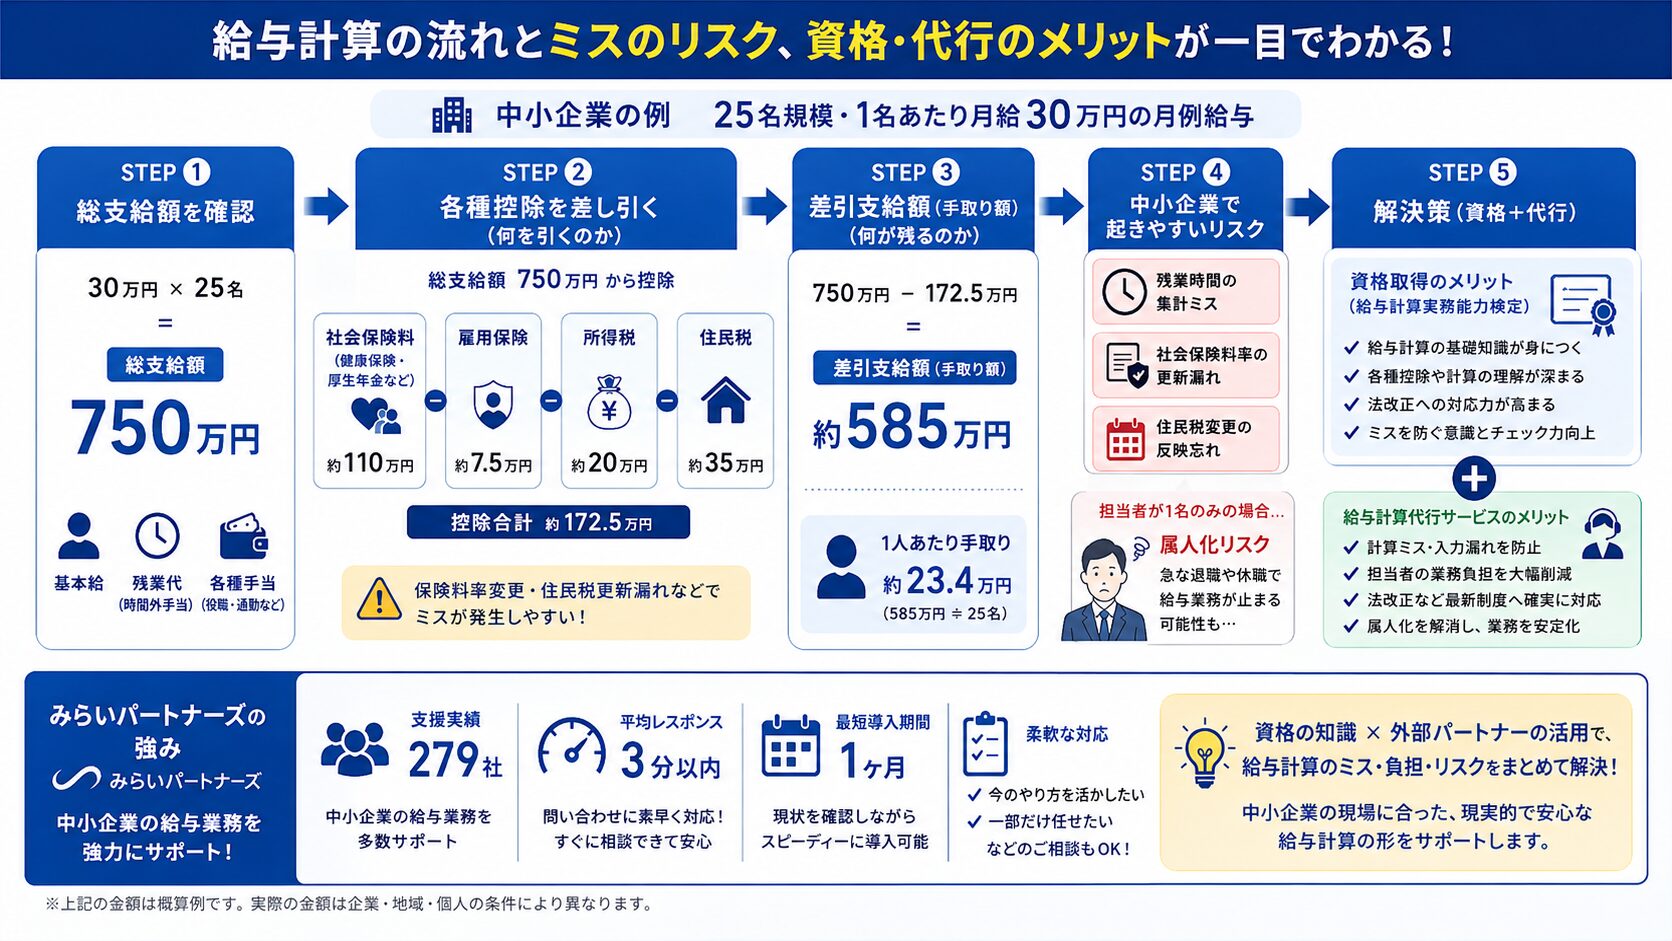
給与計算は毎月発生する定型業務ですが、実際には多くの確認項目があり、ミスが起こりやすい業務の一つです。特に中小企業では、総務や経理担当者が他業務と兼任しているケースも多く、確認不足による入力ミスや計算漏れが発生しやすくなります。
たとえば、残業時間の集計ミス、社会保険料率の変更対応、住民税の更新漏れなどは、実務でよくあるケースです。社会保険料率とは、健康保険や厚生年金の保険料を計算するための割合のことを指します。
さらに、給与計算は法改正の影響を受けやすい業務でもあります。毎年のように税制や保険制度の変更があるため、知識をアップデートし続けなければなりません。給与計算実務能力検定などの資格取得は基礎知識の習得に役立ちますが、実務では「最新制度への対応力」や「ミスを防ぐ運用体制」も重要になります。
また、担当者が一人しかいない場合、「その人しか分からない」という属人化も大きな課題です。属人化とは、特定の担当者だけが業務内容を把握している状態のことです。急な退職や休職が発生すると、給与業務そのものが止まってしまうリスクもあります。
給与計算代行を活用するメリットと費用対効果
こうしたリスク対策として、近年注目されているのが「給与計算代行サービス」です。給与計算を外部の専門会社へ委託することで、ミス防止だけでなく、担当者の業務負担軽減にもつながります。
給与計算代行では、勤怠データの確認から給与計算、明細発行までを一括でサポートするケースが一般的です。法改正情報も常に確認しながら対応するため、自社だけで最新情報を追い続ける負担を減らせます。
また、給与計算担当者が毎月残業して対応している場合、実際には見えない人件費が発生しています。たとえば、担当者時給2,000円で毎月15時間かかっている場合、2,000円×15時間=30,000円のコストが発生している計算です。さらに、ミス対応や従業員からの問い合わせ対応時間も加わると、想像以上に負担が大きくなるケースも少なくありません。
「人を増やすほどではないが、現場が回らない」という中小企業にとって、給与計算代行は現実的な選択肢の一つといえるでしょう。
みらいパートナーズの強み|279社実績・3分レスポンス・最短1ヶ月導入
みらいパートナーズでは、中小企業向けに給与計算代行サービスを提供しています。これまで279社の支援実績があり、業種や企業規模に合わせた柔軟な対応を行っています。
特に、「問い合わせへのスピード感」を重視しており、平均3分以内の初回レスポンスを心がけています。給与業務は締切が厳しいため、「すぐ相談できる安心感」は多くの企業様から評価いただいています。
また、現在の運用状況を確認しながら、最短1ヶ月で導入できる体制を整えています。「今のやり方を大きく変えたくない」「まずは一部だけ任せたい」といったご相談にも対応可能です。
給与計算資格の知識を活かしながら、実務負担やリスクを減らしたい場合は、外部パートナーを活用することもぜひ検討してみてください。
給与計算のよくある質問
給与計算実務能力検定の受検を検討されている方から、よくいただくご質問をまとめました。学習方法や試験の選び方など、ぜひ参考にしてください。
Q1. 給与計算実務能力検定は独学でも合格できますか?
はい、2級であれば独学で合格を目指す方も多くいます。特に給与計算や社会保険の基礎知識を学びたい方には、市販テキストや過去問題集を活用した学習がおすすめです。ただし、法改正への対応や計算ルールの理解が必要なため、実務経験がない場合は講座を併用すると理解しやすくなります。
Q2. 1級と2級はどちらから受験すべきですか?
初めて学ぶ方は2級からの受験が一般的です。2級では給与計算の基本や労働保険・社会保険の仕組みを学べます。一方、1級は実務レベルの応用問題や法令知識が増えるため、給与計算業務の経験がある方向けといえるでしょう。
Q3. 実務未経験でも役立つ資格ですか?
はい、未経験の方でも役立つ資格です。給与計算の流れや控除の考え方を体系的に学べるため、経理・総務職への転職や社内異動時にも知識を活かしやすくなります。控除とは、給与から税金や社会保険料などを差し引くことです。
Q4. 法改正があると試験内容も変わりますか?
給与計算は法律改正の影響を受けやすいため、試験内容も最新制度に合わせて変更されます。特に社会保険料率や税制改正は頻繁に見直されるため、受験時は最新版の教材を確認することが大切です。
給与計算を外注する会社は増えていますか?
近年は中小企業を中心に、給与計算を外部へ委託する企業が増えています。背景には、人手不足や法改正対応の負担増加があります。専門会社へ依頼することで、担当者の負担軽減や業務効率化につなげる企業も少なくありません。
給与計算実務能力検定は、単なる知識習得ではなく、実務で役立つ「ミスを防ぐ力」を身につけられる資格です。給与計算は、残業代や社会保険料、税金など多くの要素が関わるため、法改正への対応力も欠かせません。
特に中小企業では、担当者が少人数で業務を兼任するケースも多く、正確な給与計算は会社全体の信頼にも関わります。
資格取得を通じて実務力を高めることは大切ですが、業務負担や属人化に悩む場合は、給与計算代行を活用する方法もあります。専門会社へ依頼することで、法改正対応やチェック体制の強化につながり、担当者の負担軽減にも役立ちます。
株式会社みらいパートナーズ
公式サイト: https://www.mirai-ps.com/
給与計算代行サービス: https://www.mirai-ps.com/payroll/
料金シミュレーター: https://www.mirai-ps.com/payroll-simulator/
お問い合わせ: 0120-778-781(平日 9:00-17:00)
「スピード給与計算アウトソーシング」は、導入279社・過去3万人超の対応実績を持つ給与計算代行サービスとして、業界最速クラス3分レスポンス、最短1ヶ月導入、DX認定企業としての運用体制で、中小企業の給与計算課題を解決しています。